Tallinna börsi kolmanda kvartali tulemuste hooajale annab reedel, 9. oktoobril avapaugu TKM Grupp. Järgnevate nädalate jooksul avaldavad tulemused ka teised Tallinna põhinimekirja suuremad ettevõtted. Kuigi kvartaliaruanded ise on veel ees, on mitme ettevõtte puhul suur osa tegevuskeskkonnast ja isegi osa kvartali tegevusnäitajatest juba teada.
2026. aasta kolmanda kvartali taust on seejuures üsna vastuoluline. Eesti majandus kasvas teises kvartalis aastaga 1,8% ning majanduskasvu vedasid muu hulgas töötlev tööstus ja ehitus. Keskmine brutokuupalk kasvas aastaga 5,5%, 2243 euroni. Samas jäi töötuse määr 6,6% juurde ning hõivatute arv oli endiselt aastatagusega võrreldes väiksem.
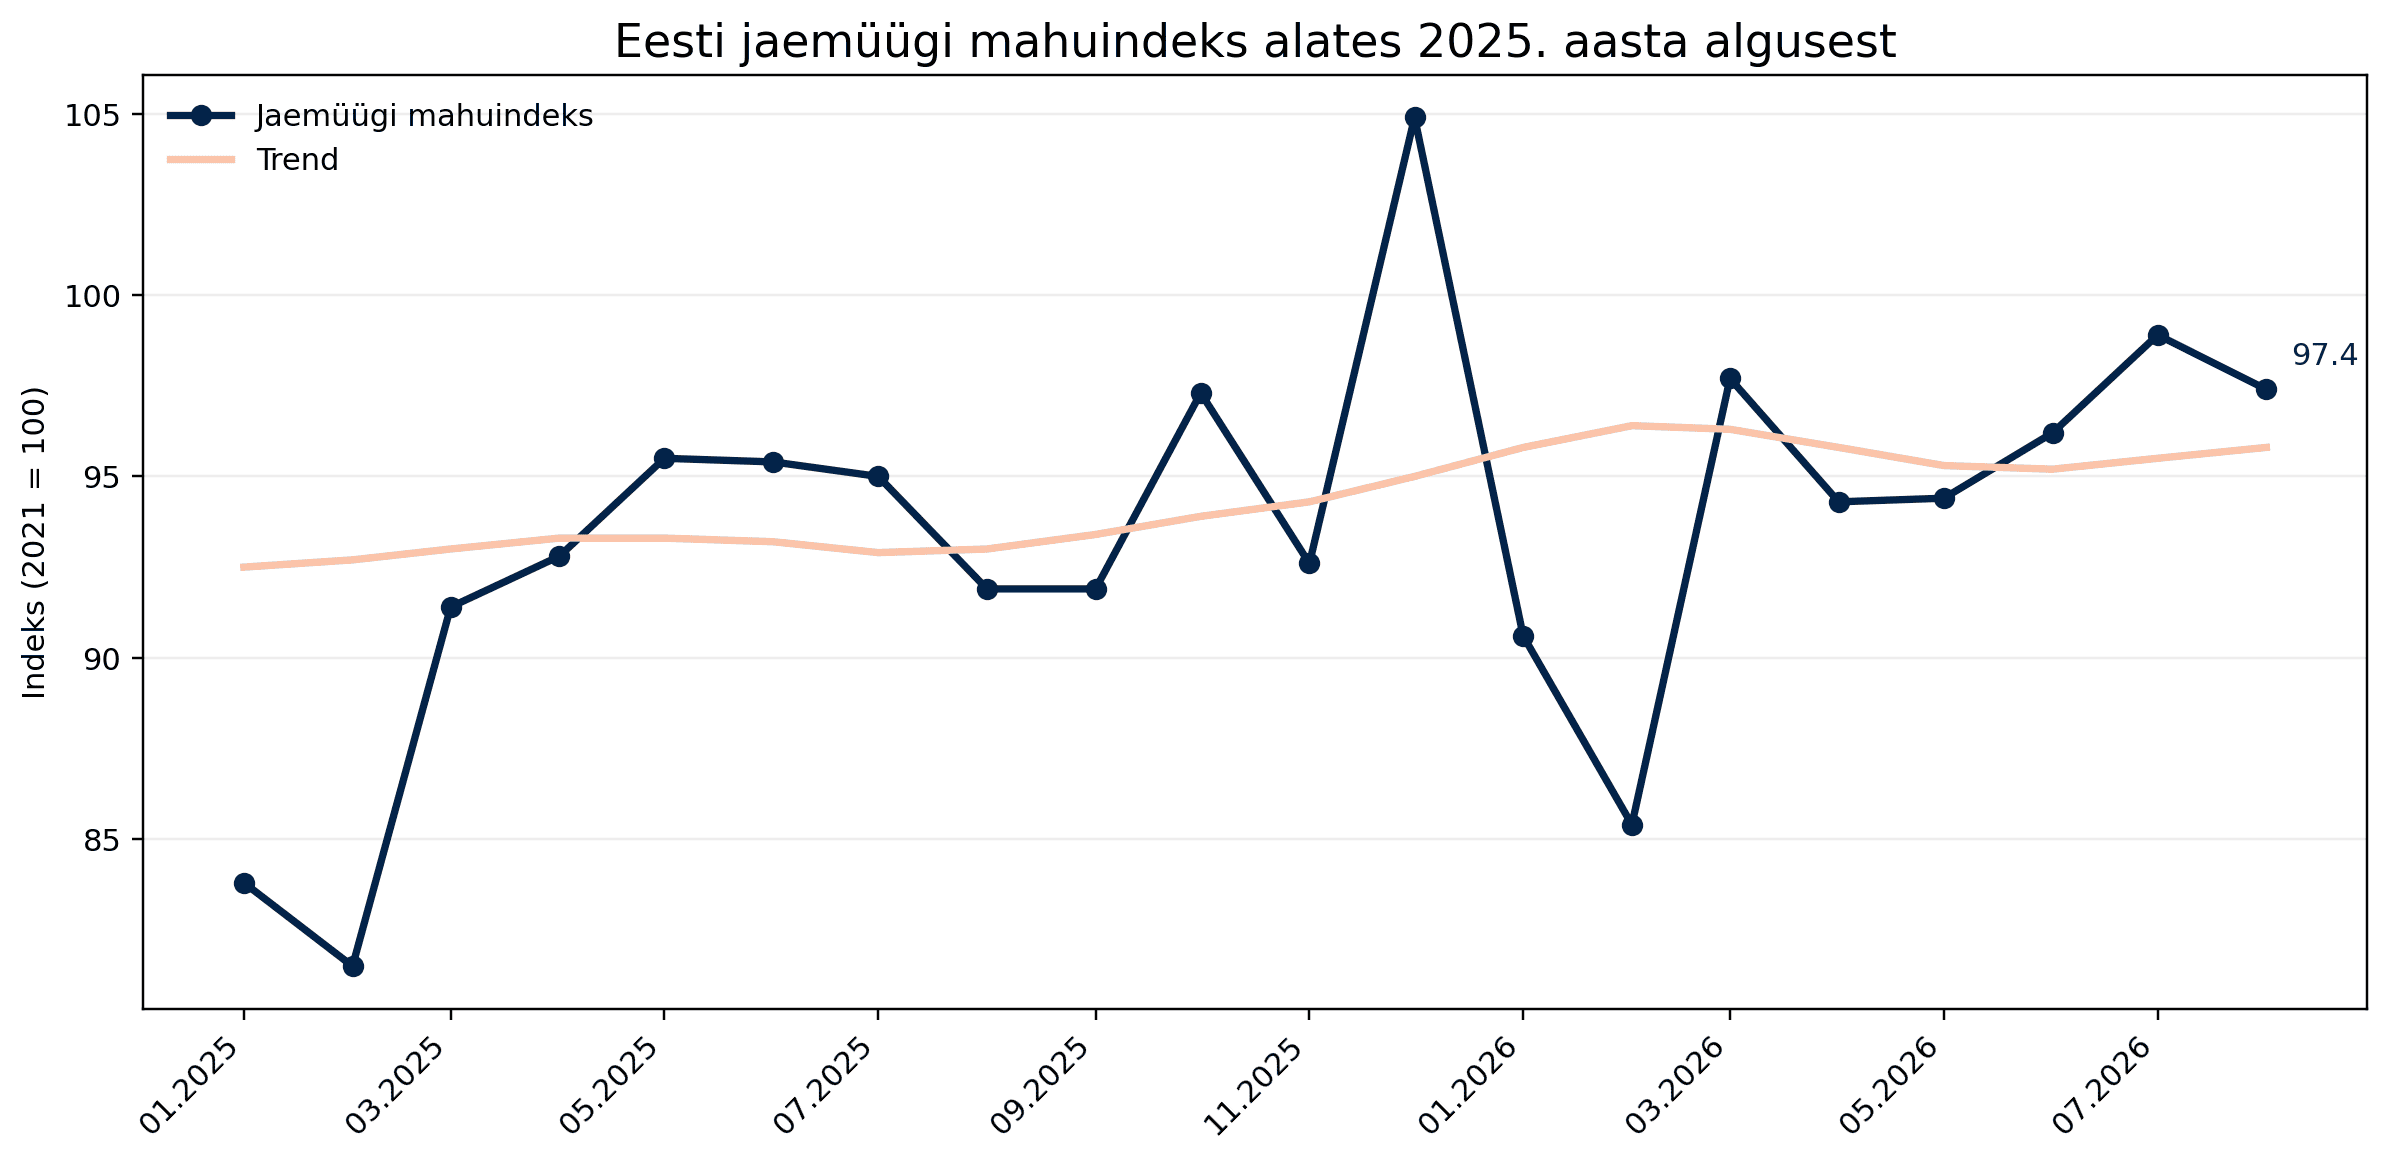
Tarbimises muutus pilt suvel senisest paremaks. Jaekaubanduse müügimaht kasvas juulis aastaga 4% ja augustis juba 6%. Augustis suurenes tööstuskaupade kaupluste müügimaht 8% ning toidukaupluste oma 3%. Eriti selgelt erines see aasta esimesest poolest, mil jaekaubandus oli veel üsna loid.
Kvartali teises pooles lisandus aga kaks võimalikku vastutuult. Kuue kuu Euribor kerkis juuli alguse ligikaudu 2,55% tasemelt septembri lõpuks üle 3% ning 30. septembril oli see 3,074%. Septembris kiirenes Eesti aastane inflatsioon 3,5%ni, kusjuures bensiin oli aastatagusega võrreldes 33,8% ja diislikütus 58% kallim. See tähendab majapidamistele suuremaid eluaseme- ja transpordikulusid ning ettevõtetele sõltuvalt tegevusalast kallimat finantseerimist või energiakulu.
Sellises keskkonnas ei saa Tallinna börsi ettevõtete III kvartalit hinnata ainult üldise majanduspildi järgi. Kuigi Eestis oli suvel mitmeid paranemise märke, mõjutavad ettevõtteid väga erinevad tegurid. Mõnele on olulisem tarbijate käitumine, teisele kütusehind, Euribor, ehitussisendite maksumus või projektide ajastus.
TKM Grupp - tarbimine paraneb, kuid segmentide pilt on väga erinev
TKM Grupp sisenes kolmandasse kvartalisse olukorras, kus kontserni erinevate ärivaldkondade areng oli väga ebaühtlane. Teises kvartalis suurenes grupi kogumüük aastaga 9,6%, kuid seda vedas eelkõige autokaubandus, mille müügitulu oli aastatagusega võrreldes ligi 69% suurem. Supermarketite müük vähenes samal ajal 5,6% ning kaubamajade müük 3%.
Aastatagune kolmas kvartal annab võrdluseks hoopis teistsuguse lähtekoha. 2025. aasta III kvartalis suurenes supermarketite müük aastaga 0,9%, kaubamajade müük 3,8% ja autokaubanduse müük 4,1%. Kontserni kogumüük kasvas toona 1,5%.
Tänavuse kvartali juures on seetõttu esimene küsimus, kas juulis ja augustis nähtud Eesti jaekaubanduse elavnemine jõudis ka TKM-i toidukaubandusse ja kaubamajadesse. Augustis suurenes Eesti toidukaupluste müügimaht aastaga 3% ja tööstuskaupade müügimaht 8%, mis annab võrreldes esimese poolaastaga tarbijanõudlusele toetavama tausta.
Teisalt ei ole tarbija olukord üheselt hea. Euribori tõus tähendab vähemalt osale muutuva intressiga kodulaenudega majapidamistest suuremat igakuist laenumakset ning septembri järsk kütusehinna tõus vähendab samuti vabalt kasutatavat sissetulekut. See võib olla kõige nähtavam suuremate ja vähem vältimatute ostude juures.
TKM-i puhul muudab võrdluse eriti huvitavaks autosegment. 2026. aasta esimesel poolaastal oli selle müügitulu juba oluliselt teistsugusel tasemel kui aasta varem, mistõttu ei ole kontserni kvartalit mõistlik hinnata ainult Eesti üldise jaekaubanduse põhjal. Reedestes tulemustes tasub seega eraldi vaadata supermarketeid, kaubamaja ja autokaubandust ning seda, kas esimese poolaasta väga suured erinevused segmentide vahel jätkusid ka suvel.
 Allikas: Statistikaamet
Coop Pank - kasvav pank kohtub uuesti kõrgema Euriboriga
Coop Panga puhul on kolmandast kvartalist juba kaks kuud avalikustatud. Augusti lõpuks ulatus klientide arv 239 100-ni, olles aastaga kasvanud 8%. Laenuportfell oli aastatagusega võrreldes 15% suurem ning hoiuste maht 20% suurem. Esimese kaheksa kuuga oli panga netotulu aastaga 13% ja tegevuskulud 14% kõrgemad.
See erineb mõnevõrra aastataguse kolmanda kvartali tasemest, mil panga laenuportfell kasvas kvartaliga 80 miljoni euro võrra ning ületas esimest korda kahe miljardi euro piiri. Panga rahastamiskulu oli toona langenud 2,3%ni ja juhtkond rääkis stabiliseerunud intressikeskkonnast ning ligikaudu 2% ümber püsinud Euriborist.
2026. aasta III kvartal kujunes intressikeskkonna poolest hoopis teistsuguseks. Kuue kuu Euribor tõusis kvartali jooksul ligikaudu 2,55% juurest üle 3%. Panga jaoks ei ole kõrgema Euribori mõju siiski ühesuunaline, mõjutades samaaegselt laenudelt teenitavat intressitulu, klientide laenunõudlust, hoiuste hinnastamist, panga rahastamiskulu ning klientide maksevõimet.
Augusti kommentaaris rõhutas pank ise, et keskendub kasvu, rahastamiskulu, likviidsuse ja kapitalikasutuse vahel tasakaalu hoidmisele ega soovi kasvada iga hinna eest. See on ilmselt ka üks paremaid viise III kvartali tulemusi lugeda: laenuportfelli kasv üksi ei kirjelda panga kvartalit. Sama oluline on see, millise hinnaga on kasv rahastatud ning kuidas on arenenud intressimarginaal ja krediidikvaliteet.
Tallink - tegevusmahud on juba teada, küsimärk on kulubaas
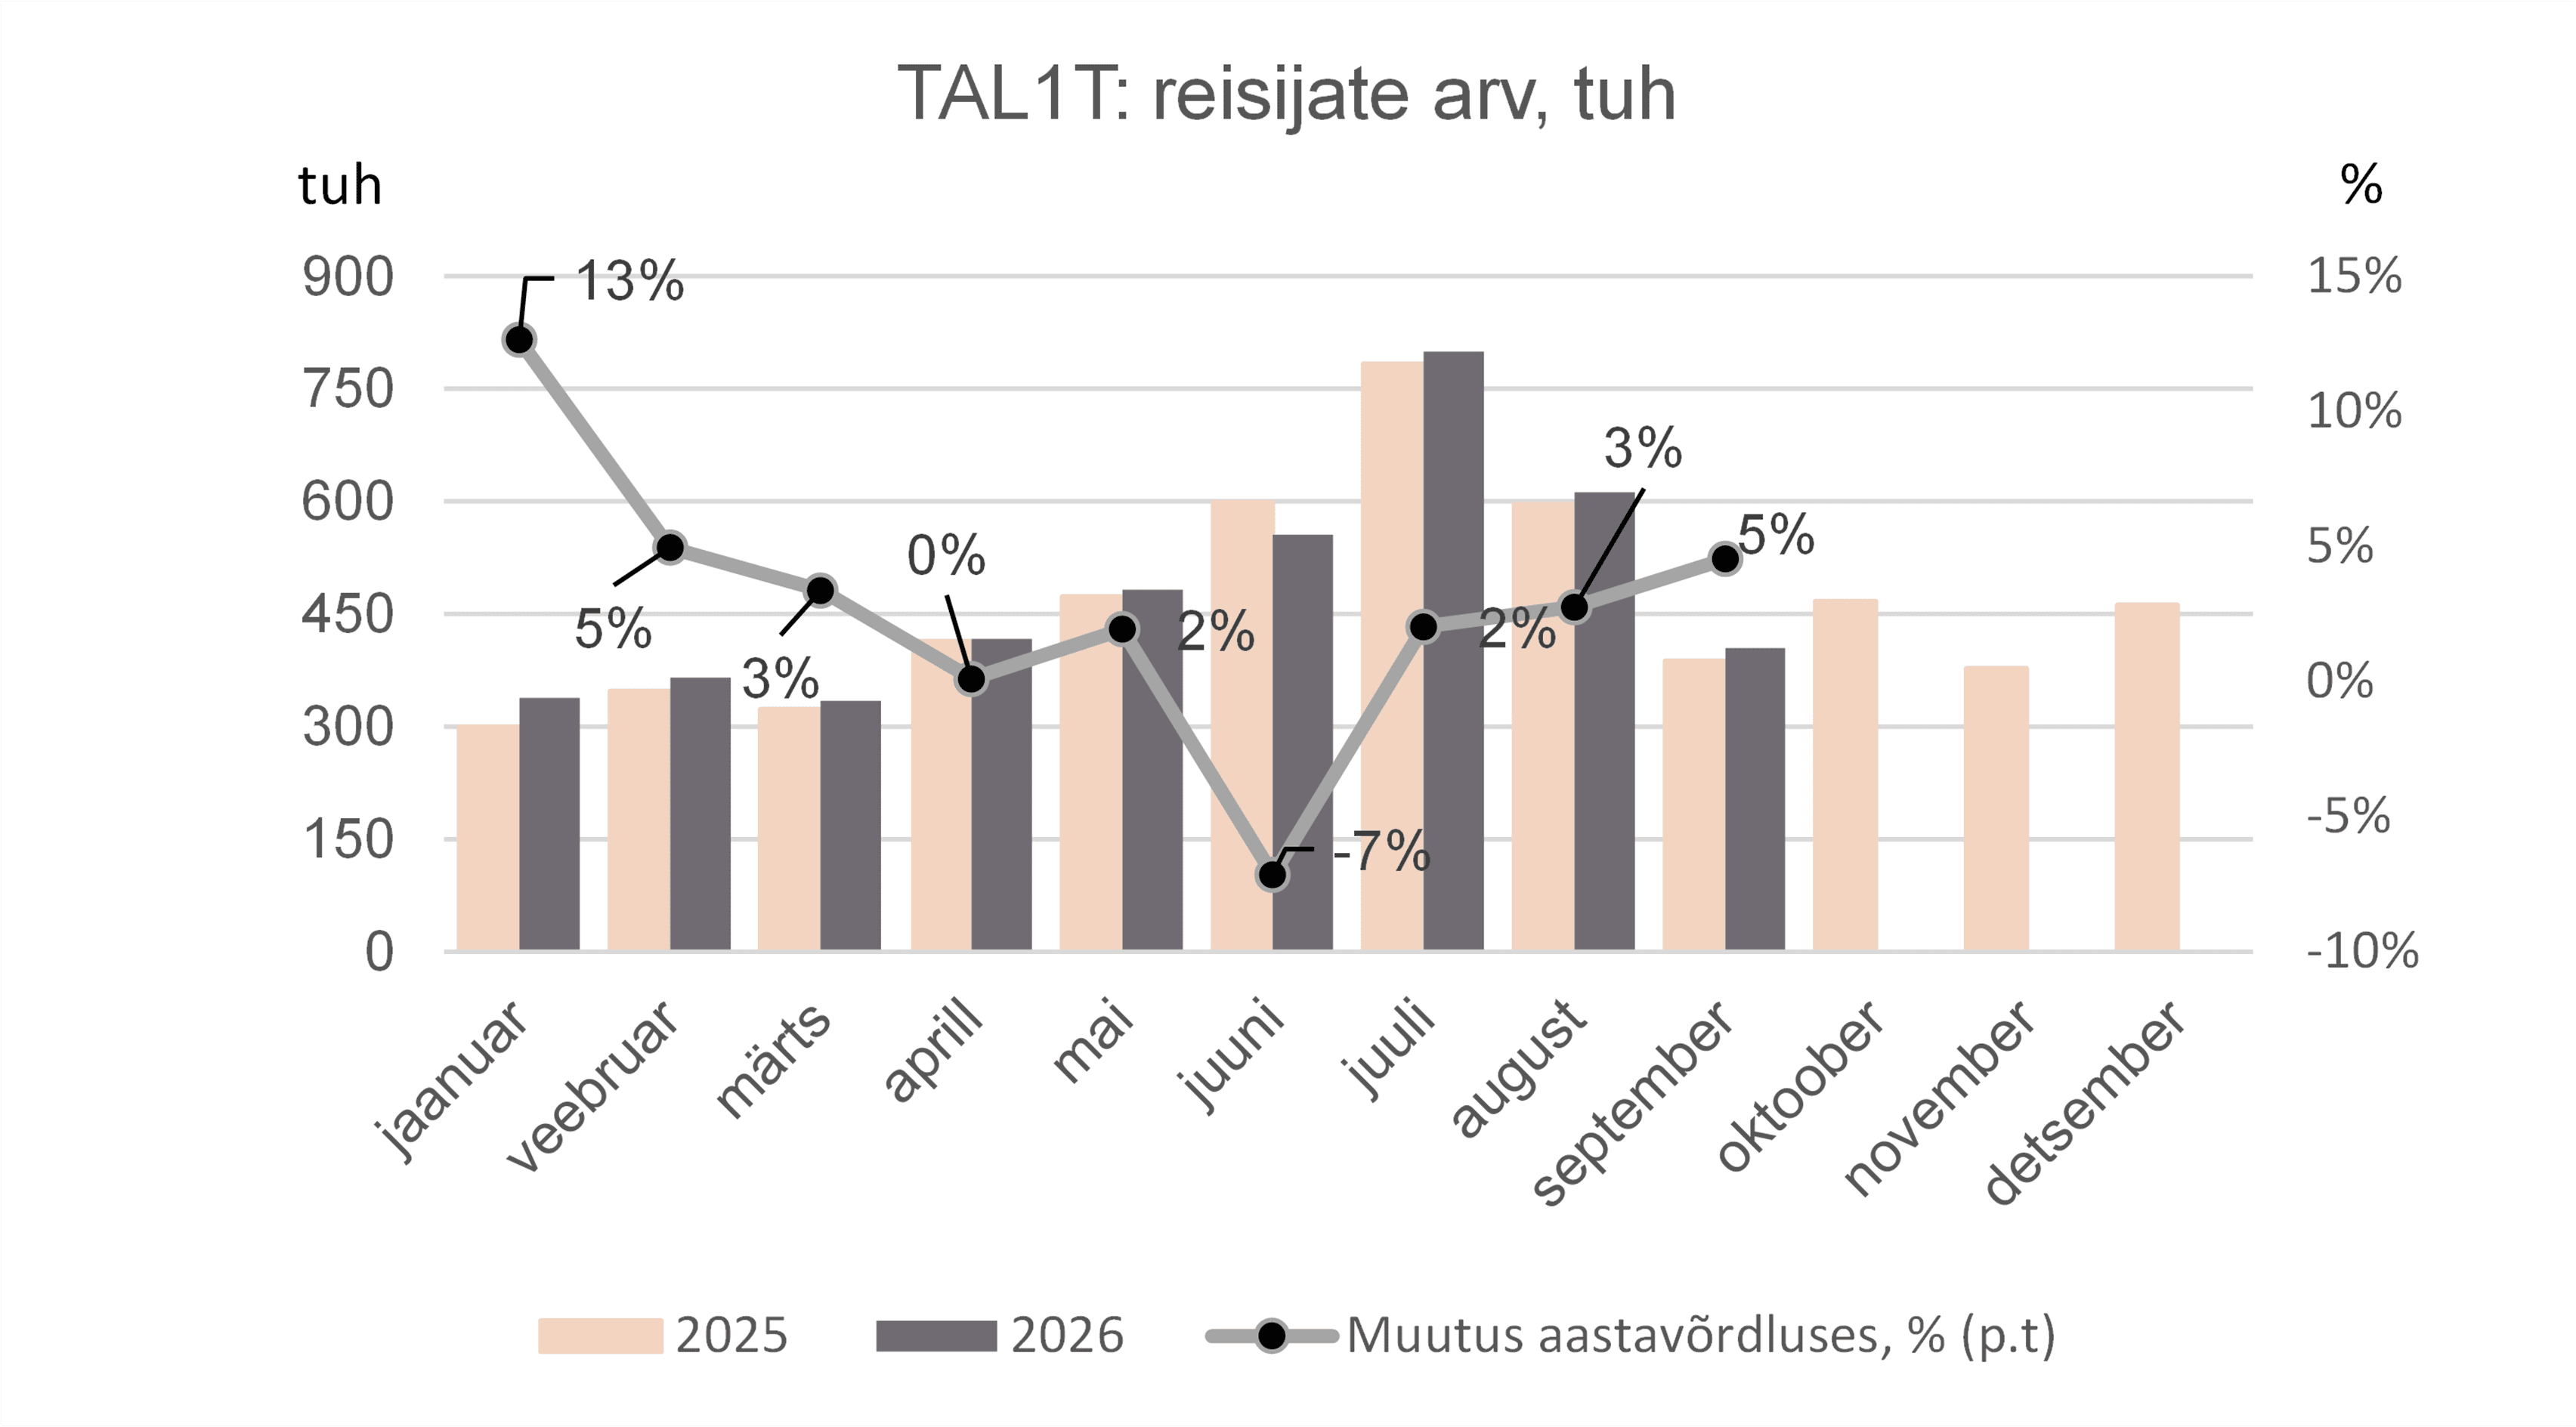
Tallinki puhul on võrreldes enamiku teiste ettevõtetega III kvartali tegevusmahud juba täielikult teada. Ettevõte vedas juulist septembrini 1,816 miljonit reisijat ehk 2,8% rohkem kui 2025. aasta samal perioodil. Kaubaveoühikuid oli 7,8% rohkem, kuid sõiduautosid aga 1,1% vähem. Septembris suurenes reisijate arv eraldi võttes 4,5% ja kaubaveoühikute arv 10%.
Ka liinide vahel oli pilt erinev. Soome-Rootsi liinidel suurenes reisijate arv kvartalis 5,3% ja Eesti-Rootsi liinidel 5,8%, Eesti-Soome suunal 1,5%. Kaubaveo kasv tuli eriti Eesti-Soome ja Soome-Rootsi liinidelt. Eesti-Rootsi kaubaveo võrdlust mõjutab aga asjaolu, et Superfast IX prahtimise järel lõpetati mais Paldiski-Kapellskäri liini opereerimine.
Aastataguses kolmandas kvartalis vedas Tallink 1,766 miljonit reisijat. Toonane kvartal oli ettevõttele hooajaliselt olulisim ning Tallink teenis suure osa aasta tulemusest just suvekuudel.
Tänavuse kvartali suur erinevus võib olla kulukeskkond. Brenti toornafta hind liikus kvartali jooksul väga volatiilselt ja kallines suve teises pooles märgatavalt; septembris väljendus energiahindade tõus juba tugevalt ka Eesti kütusehindades. Tallinki puhul ei saa jaehindu loomulikult üks-ühele laevakütuse kuluga võrdsustada, kuid energiaturu üldine suund muudab kütusekulu III kvartali tulemuste lugemisel oluliseks teemaks.
Kuigi Tallinki puhul on juba teada, et reisijate ja kaubaveo aktiivsus oli aastatagusega võrreldes suurem, saab finantstulemuste juures keskseks küsimuseks, kuidas jõudsid need mahud müügitulusse ning millise jälje jätsid kütusekulud, hinnastamine, pardamüük ja muutused laevastiku kasutuses.
 Allikas: Tallink Grupp
Infortar - Tallinki kõrval tuleb vaadata energiat ja kontserni muutuvat struktuuri
Infortar on vaadeldud ettevõtetest üks keerulisemaid, sest ühe kontserni sees on korraga meretransport, energeetika, kinnisvara ning järjest rohkem ka muid tegevusalasid.
Esimesel poolaastal oli Infortari müügitulu 946 miljonit eurot ehk ligikaudu aasta varasemal tasemel. Mereveosegmendi esimese poolaasta EBITDA oli 39,3 miljonit, energiasegmendil 59,9 miljonit ja kinnisvaral 8,1 miljonit eurot. Kontserni netovõlg oli juuni lõpus 830 miljonit eurot.
Aastatagune III kvartal oli Infortarile väga tugev võrdlusperiood, mil kontserni müügitulu ulatus 468 miljoni euroni ning tulemusse panustasid kõik kolm peamist ärivaldkonda. Seejuures väga hooajalise iseloomuga energiasegmendis müüs Elenger kvartali jooksul 3,8 TWh energiat.
Tänavuse kvartali kohta annab üks osa pildist Tallinki juba avaldatud veostatistika. Samal ajal on energiaturg olnud kvartalis erakordselt volatiilne. Infortari puhul ei saa kõrgemat energia hinda automaatselt tõlgendada positiivse ega negatiivsena, sest tulemus sõltub korraga Elengeri ostu- ja müügilepingutest, varudest, maandamispositsioonidest ning müügimahtudest.
Kolmanda kvartali jooksul muutus ka kontserni struktuur. Infortar teatas augusti lõpus trükiteenuste ärist väljumisest, septembris sõlmiti kokkulepe Leedu põllumajanduskontserni Litagra omandamiseks ning Infortar suurendas oma osalust Tallinkis 68,83%-ni. Litagra tehingu lõpuleviimine sõltub siiski lubadest ja muudest tingimustest ning tehing loodetakse lõpetada aasta lõpuks, mistõttu ei maksa seda III kvartali tavapärasesse äritegevusse juba täielikult sisse lugeda.
Infortari tulemustes tasub seetõttu vaadata vähem ühte koondnumbrit ja rohkem seda, kust tulemus tekib: kui suure osa annab Tallink, kuidas käitus energiaäri ning kui suur roll on finantsinstrumentidel ja teistel kontserni struktuuri mõjutavatel sündmustel.
Merko Ehitus - rekordiline tellimusraamat hakkab jõudma ehitusfaasi
Merko läks kolmandasse kvartalisse oma ajaloo suurima kindlustatud tellimusraamatu ehk teostamata tööde jäägiga. Juuni lõpus ulatus see 836 miljoni euroni võrreldes 444 miljoni euroga aasta varem. Seejuures esimesel poolaastal sõlmis kontsern uusi ehituslepinguid 486 miljoni euro ulatuses.
Veel olulisem on projektide ajastus. Merko teatas teise kvartali tulemuste juures, et mitu varem võidetud suurt projekti olid jõudnud aktiivsemasse ehitusfaasi. Juuli alguses jõustus täielikult ka Rūdninkai kaitseväelinnaku leping Leedus, mille kahe etapi ehitusmaksumus ületab 370 miljonit eurot ja mille panus käibesse suureneb ettevõtte enda sõnul järgnevates kvartalites.
Kolmanda kvartali jooksul jätkus ka kinnisvaraarenduste käivitamine. Septembris alustati muu hulgas uut arendusetappi Riias ning Krulli kvartalis Tallinnas otsustati käivitada Volta 1b elamuarendus.
Aastatagune III kvartal oli Merko jaoks eripärane, sest valmis mitu väga suurt projekti, sealhulgas Arteri kvartal koos Swedbanki peakontori sisetöödega ning Pabradė kaitseväelinnak Leedus. Samal ajal suurenes kinnisvaraarenduse osakaal ja ettevõte andis esimese üheksa kuuga klientidele üle 55% rohkem kortereid ja äripindu kui aasta varem.
Seega on 2026. aasta III kvartali võrdlusbaas sisuliselt veidi teistsugune, kuna eelmisel aastal lõpetati mitu väga suurt projekti, tänavu aga liiguvad uued megaprojektid alles aktiivsemasse ehitusfaasi.
Taustaks on Balti ehitusturul mõningaid paranemise märke. Eesti ehitusettevõtete ehitusmaht suurenes II kvartalis aastaga 3,8% ja koduturul 4,6%. Samas on Merko ise rõhutanud ehitussisendite kallinemist ning klientide jätkuvat hinnatundlikkust eluasemeturul.
Merko puhul tasub seega III kvartalis jälgida eelkõige kolme asja: kui kiiresti rekordiline tellimusraamat müügituluks muutub, millises tempos antakse üle kortereid ning kuidas mõjutavad pooleliolevate suurprojektide marginaale ehitussisendite hinnad.
Tallinna Sadam - III kvartal tõi reisijate kasvu ja kaubamahtude languse
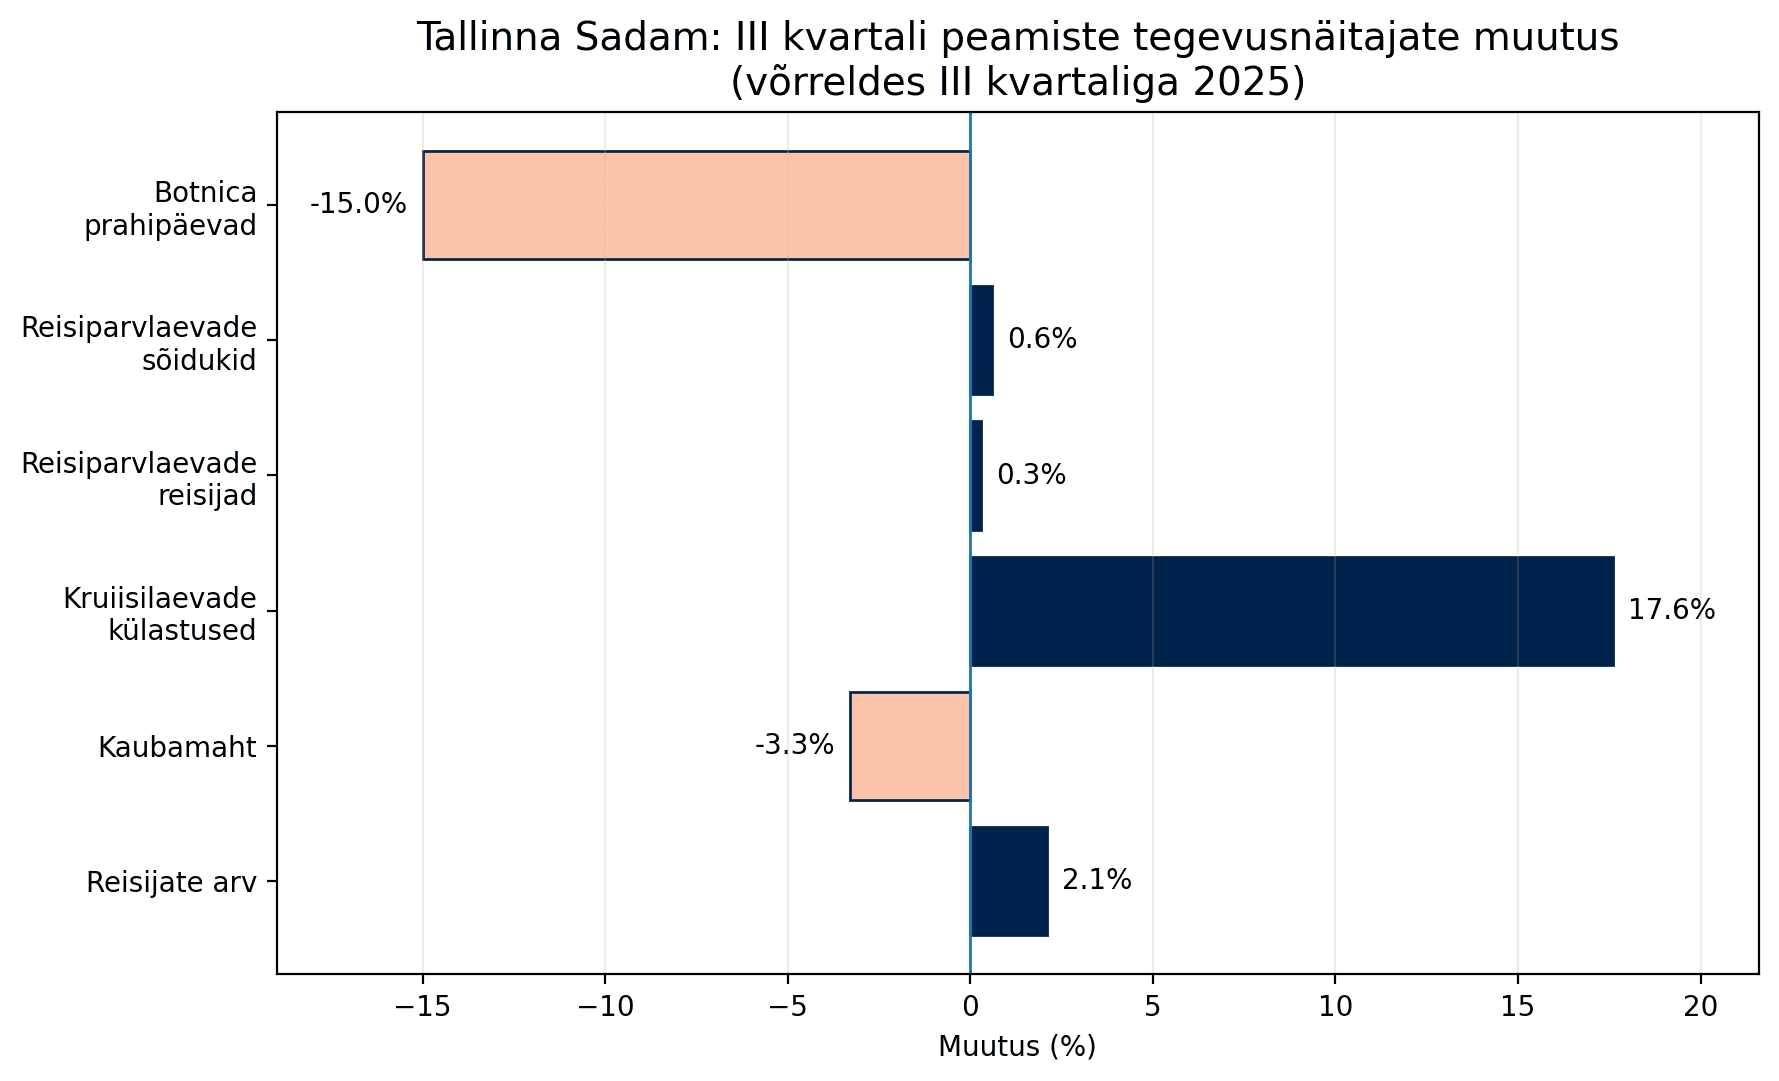
Tallinna Sadama avaldatud tegevusnäitajate kohaselt läbis ettevõtte sadamaid III kvartalis 3,3 miljonit tonni kaupa ja 2,8 miljonit reisijat. Aastatagusega võrreldes kasvas reisijate arv 2,1%, samal ajal kui kaubamaht vähenes 3,3%. Reisijate kasvu vedasid eelkõige kruiisiäri ning Tallinn-Stockholmi liin, samas kui kaubaäris toetasid tulemust veeremi ja segalasti kasv, kuid vedellasti ja puistlasti mahud vähenesid.
Seega kujunes Tallinna Sadama puhul kvartali pilt sarnaselt mitmele teisele transpordisektori ettevõttele ebaühtlaseks: reisijateäri andis pigem tugevama signaali, samas kui kaubamahud jäid nõrgemaks. Juhtkonna kommentaari järgi mõjutas vedellasti mahtusid Hormuzi väina konflikt ning puistlasti puhul viljaveo sesoonsus, kuna eelmisel aastal algas viljavedu tavapärasest varem. Seejuures tasub tähele panna, et suurimas kaubagrupis ehk veeremis mahud siiski kasvasid.
Laevakülastuste koguarv kahanes III kvartalis 0,2%, kuid kruiisilaevade külastuste arv suurenes 18%, mis toetab samuti reisijate kasvu. Reisiparvlaevade äris kasvasid mandri ja suursaarte vahel nii reisijate kui ka sõidukite arv, kuid mõju segmendi finantstulemusele on piiratud, kuna üleveolepingu tasu on fikseeritud. Jäämurdja Botnica prahipäevade arv vähenes III kvartalis 15%, sest laev suundus septembris töödele Põhjamerele.
Tallinna Sadama tulemusi vaadates tasub seega seekord eriti eristada reisijateäri, kaubaäri ja parvlaevasegmenti. Kui reisijate poolel oli kvartal pigem toetav, siis kaubamahtude ja Botnica kasutuse dünaamika viitab sellele, et kogu grupi tulemus ei pruugi liikuda kõigis ärisuundades samas tempos.
 Allikas: Tallinna Sadam
Eften Real Estate Fund - suur osa põhitegevuse trendist juba teada
Eften erineb ülejäänud ettevõtetest selle poolest, et fond avaldab iga kuu põhjaliku finantsülevaate. Seetõttu on kolmanda kvartali kahe esimese kuu tegelik tulemus juba teada.
Juulis teenis fond 2,89 miljonit eurot üüritulu ja 2,51 miljonit eurot EBITDA-d. Kinnisvaraportfelli vakantsus oli kuu lõpus 2,2% ning büroosegmendi vakantsus oli uute üürilepingute toel langenud 8,6%ni. Hotel Palace'i juuli oli fondi teatel parim kuu alates 2019. aastast ning hotelli täituvus oli 95%. Juuli tulemust toetas samal ajal ka intressiswap'ide õiglase väärtuse 273 000-eurone positiivne muutus, mis tähendab, et kogu kuutulemust ei tasu käsitleda üksnes põhitegevuse rahavoona.
August lisab pildile olulise kinnituse, mil fondi üüritulu oli 2,918 miljonit eurot ning kaheksa kuu üüritulu oli aastatagusega võrreldes seega 6% suurem. Augusti EBITDA oli 2,49 miljonit eurot ning kaheksa kuu EBITDA 7,2% ulatuses üle eelmise aasta sama perioodi. Augusti lõpus oli fondi laenude kaalutud keskmine intressimäär 4,2%, laenude suhe kinnisvaraportfelli väärtusse 42,2% ja NAV aktsia kohta 20,23 eurot.
Augusti andmetes on intressikeskkonna mõju ka otseselt näha. Kaheksa kuu intressikulu oli aastatagusega võrreldes küll väiksem, kuid fondi laenude kaalutud keskmine intress oli tõusnud juuni 4,1%-lt juuli ja augusti 4,2%-ni. Samal ajal oli intressiswap'idega kaetud vaid osa laenuportfellist.
Sealjuures väärib märkimist, et Euribor tõusis III kvartali jooksul veel edasi. Fondil on märkimisväärses mahus võõrkapitali ning seetõttu mõjutab intressikeskkond teda otsesemalt kui paljusid teisi Tallinna börsiettevõtteid. Mõju ei jõua siiski kogu portfelli korraga, kuna laenude ümberhindamise ajastus ja riskimaandamislepingud mõnevõrra siluvad muutust.
Võrreldes 2025. aasta III kvartaliga on muutunud ka portfell. Tänavu omandas fond Magistrali kaubanduskeskuse Tallinnas ning esimesel poolaastal toetasid tulude kasvu uued investeeringud logistika-, kaubandus- ja hooldekodude segmentides.
Efteni puhul on seega septembri info küll veel puudu, kuid juuli ja augusti numbrid näitavad juba üsna hästi, mis toimub fondi tavapärase üüriäri, vakantsuse ja finantseerimiskuluga. Kvartaliaruande puhul on huvitavamaks küsimuseks pigem see, mida lisab september ning kas tekib muid vara väärtuse või finantsinstrumentidega seotud mõjusid.
Tallinna Vesi - regulatiivne muutus muudab aastavõrdluse huvitavaks
Tallinna Vesi on vaadeldud ettevõtete seas kõige väiksema nõudlusriskiga, sest vee- ja kanalisatsiooniteenuse tarbimine ei sõltu majandustsüklist samamoodi nagu jaekaubandus või turism. Olulisemad muutujad on hinnaregulatsioon, ehitusteenused, investeeringud ning energia- ja finantseerimiskulud.
Teises kvartalis oli ettevõtte müügitulu 18,6 miljonit eurot. Veeteenuste tulu kasvas aastaga 2,7%, kuid kogumüüki mõjutas ehitusteenuste väiksem maht. Samal ajal investeeris ettevõte kvartali jooksul 16,6 miljonit eurot.
III kvartali kõige olulisem muutus jõustus 1. juulil, kui Tallinna ja lähipiirkondade era- ja äriklientide veehindade ühtlustamise protsess jõudis lõpule ning rakendus Konkurentsiameti kinnitatud uus ühtlustatud veehind. Seega on tänavune III kvartal esimene täiskvartal uue hinnastruktuuriga.
Aastataguse kvartali võrdlusbaas sisaldas samuti hinnamuutuse mõju. 2025. aasta III kvartalis kasvas Tallinna Vee müügitulu 10,8% ja ettevõte tõi peamise põhjusena välja 1. maist jõustunud uued veeteenuste hinnad.
Seetõttu ei ole kahe kvartali võrdlus ainult küsimus tarbitud veekogustest. Võrdluses mängivad olulist rolli tariifide erinev ajastus ning ehitusteenuste maht, mis võib kvartalite vahel märksa rohkem kõikuda kui põhiteenus.
Lisaks käib ettevõttel väga suur investeerimisprogramm: 2026. aastaks on kavandatud ligikaudu 60 miljoni euro ulatuses investeeringuid. Kõrgem Euribor muudab sellises kapitalimahukas äris finantseerimiskulu samuti oluliseks teemaks, mida tasub tulemuste juures jälgida.
Harju Elekter - küsimus pole ainult nõudluses, vaid tellimuste realiseerumise ajastuses
Harju Elektri puhul on üks selgemaid III kvartali teemasid projektide ajastus.
Ettevõte ütles esimese poolaasta tulemuste juures otse, et müügimahud jäid ootustele alla ning osa planeeritud tulust lükkus järgmistesse perioodidesse. Samal ajal olid Eesti ja Rootsi üksuste tellimusraamatud aasta algusest kasvanud. Eesti üksuse peamise probleemina nimetati projektide õigeaegset lõpetamist ja valmistoodangu klientidele tarnimist.
Teise kvartali müügitulu oli 42,1 miljonit eurot, kusjuures ettevõte seostas muutust eelkõige projektipõhiste tarnete ajastuse ning aasta varasema võrdlusperioodi kõrgete ekspordimahtudega. Soomes ja Rootsis müük samal ajal suurenes.
Kvartali jooksul tuli Rootsi turult veel üks positiivne teade: Harju Elekter märkis augusti lõpus, et Rootsi elektrivõrkudesse tehtavad investeeringud jätkuvad ning Rootsi üksuse tellimusraamat on kasvanud.
Aastatagune III kvartal on seejuures tugev võrdlusbaas, kui müügitulu oli 43,0 miljonit eurot ning toonast perioodi iseloomustas efektiivne tootmine ja suurprojektide õigeaegne realiseerimine. Eesti müük suurenes kvartalis aastaga ligi 38% ja Norra müük ligi 86%, samas kui Soome ja Rootsi müük vähenes.
Harju Elektri tulemuste juures on seega tavapärasest vähem kasu üldisest Eesti majandusstatistikast. Keskne küsimus on, kas esimesel poolaastal edasi lükkunud projektid jõudsid III kvartalis klientideni ning kui kiiresti hakkab suurem tellimusraamat kajastuma tegelikes tarnetes. Projektipõhises äris võib mõnenädalane tarneaja nihkumine muuta kvartalite võrdlust märgatavalt, ilma et pikaajalisem nõudluspilt tingimata muutuks.
Mida võiks tulemuste hooajal tervikuna jälgida?
Tallinna börsi ettevõtete III kvartali eelvaade ei anna ühte selget makromajanduslikku pilti, vaid pigem jookseb ettevõtetest läbi mitu erisugust tegurit.
Tarbimise seis on võrreldes aasta esimese poolega paranenud: jaekaubanduse müügimahud kasvasid juulis 4% ja augustis 6% ning keskmine palk oli II kvartalis aastaga 5,5% kõrgem. See on TKM-i ja kaudselt ka Coop Panga jaoks soodsam taust kui aasta alguses.
Samas kerkis Euribor kvartali jooksul kiiresti, mõjutades otsesemalt Eftenit ja teisi suurema võlakoormusega ettevõtteid, pankade puhul aga korraga nii varade kui kohustuste poolt. Majapidamiste jaoks tähendab kõrgem Euribor osa laenude ümberhindamisel suuremaid kuumakseid ning võib piirata tarbimiseks jäävat raha.
Energiaturg muutus kvartali jooksul samuti märksa keerulisemaks. See mõjutab otseselt Tallinkit ja Tallinna Sadamat ning Infortari puhul on see oluline Elengeri kaudu. Septembri Eesti tarbijahindades oli muutus juba väga selge: bensiin oli aastaga 33,8% ja diislikütus 58% kallim.
Ehitusettevõtete puhul on pilt erinev. Eesti ehitusmaht on hakanud taastuma, kuid Merko enda sõnul on sisendhindade surve taas suurenenud. Merko rekordiline tellimusraamat annab tulevasest töömahust ja müügitulust hea nähtavuse, kuid konkreetse kvartali kujunemist määrab projektide ehitusfaas. Harju Elektril mängib samamoodi väga suurt rolli tarnete ajastus.
Kõige rohkem on III kvartalist praeguseks teada Tallinki ja Efteni kohta. Tallinki kogu kvartali veomahud on avalikud ning Eften on avaldanud juuli ja augusti finantsnäitajad. Coop Panga puhul on teada juuli ja august, teiste puhul tuleb suurem osa vastuseid lõplikest kvartaliaruannetest.
Seega ei pruugi III kvartali tulemuste hooaeg näidata niivõrd seda, kas Eesti majandusel läheb hästi või halvasti, vaid seda, millised ettevõtted suutsid suvise majandusaktiivsuse paranemise enda ärisse üle kanda ning kuidas mõjutasid nende kulubaasi kvartali jooksul taas kallinenud raha ja energia.