USA aktsiaturg jõudis aasta viimasesse veerandisse tugevalt positsioonilt, kuid oktoobri keskpaigaks on pilt muutunud keerulisemaks. S&P 500 kerkis veel 6. oktoobril rekordtasemele, ent 14. oktoobril avaldatud oodatust tugevam inflatsiooninäit tõi kaasa suurima päevase languse alates juulist. Indeks kukkus 1,1% ja Nasdaq Composite 1,9%, ehkki S&P 500 on aasta algusest endiselt ligi 13% plussis.
Ajalugu räägib samal ajal aasta viimase kvartali kasuks. Alates 1950. aastast on S&P 500 lõpetanud neljanda kvartali plussis ligikaudu 80% juhtudest ning vahevalimiste aastatel on viimase kolme kuu keskmine tootlus ulatunud 6,6%ni. Hooajalisest statistikast tähtsamaks kujunevad tänavu siiski inflatsioon, Föderaalreservi edasised sammud ning ettevõtete kolmanda kvartali tulemused.
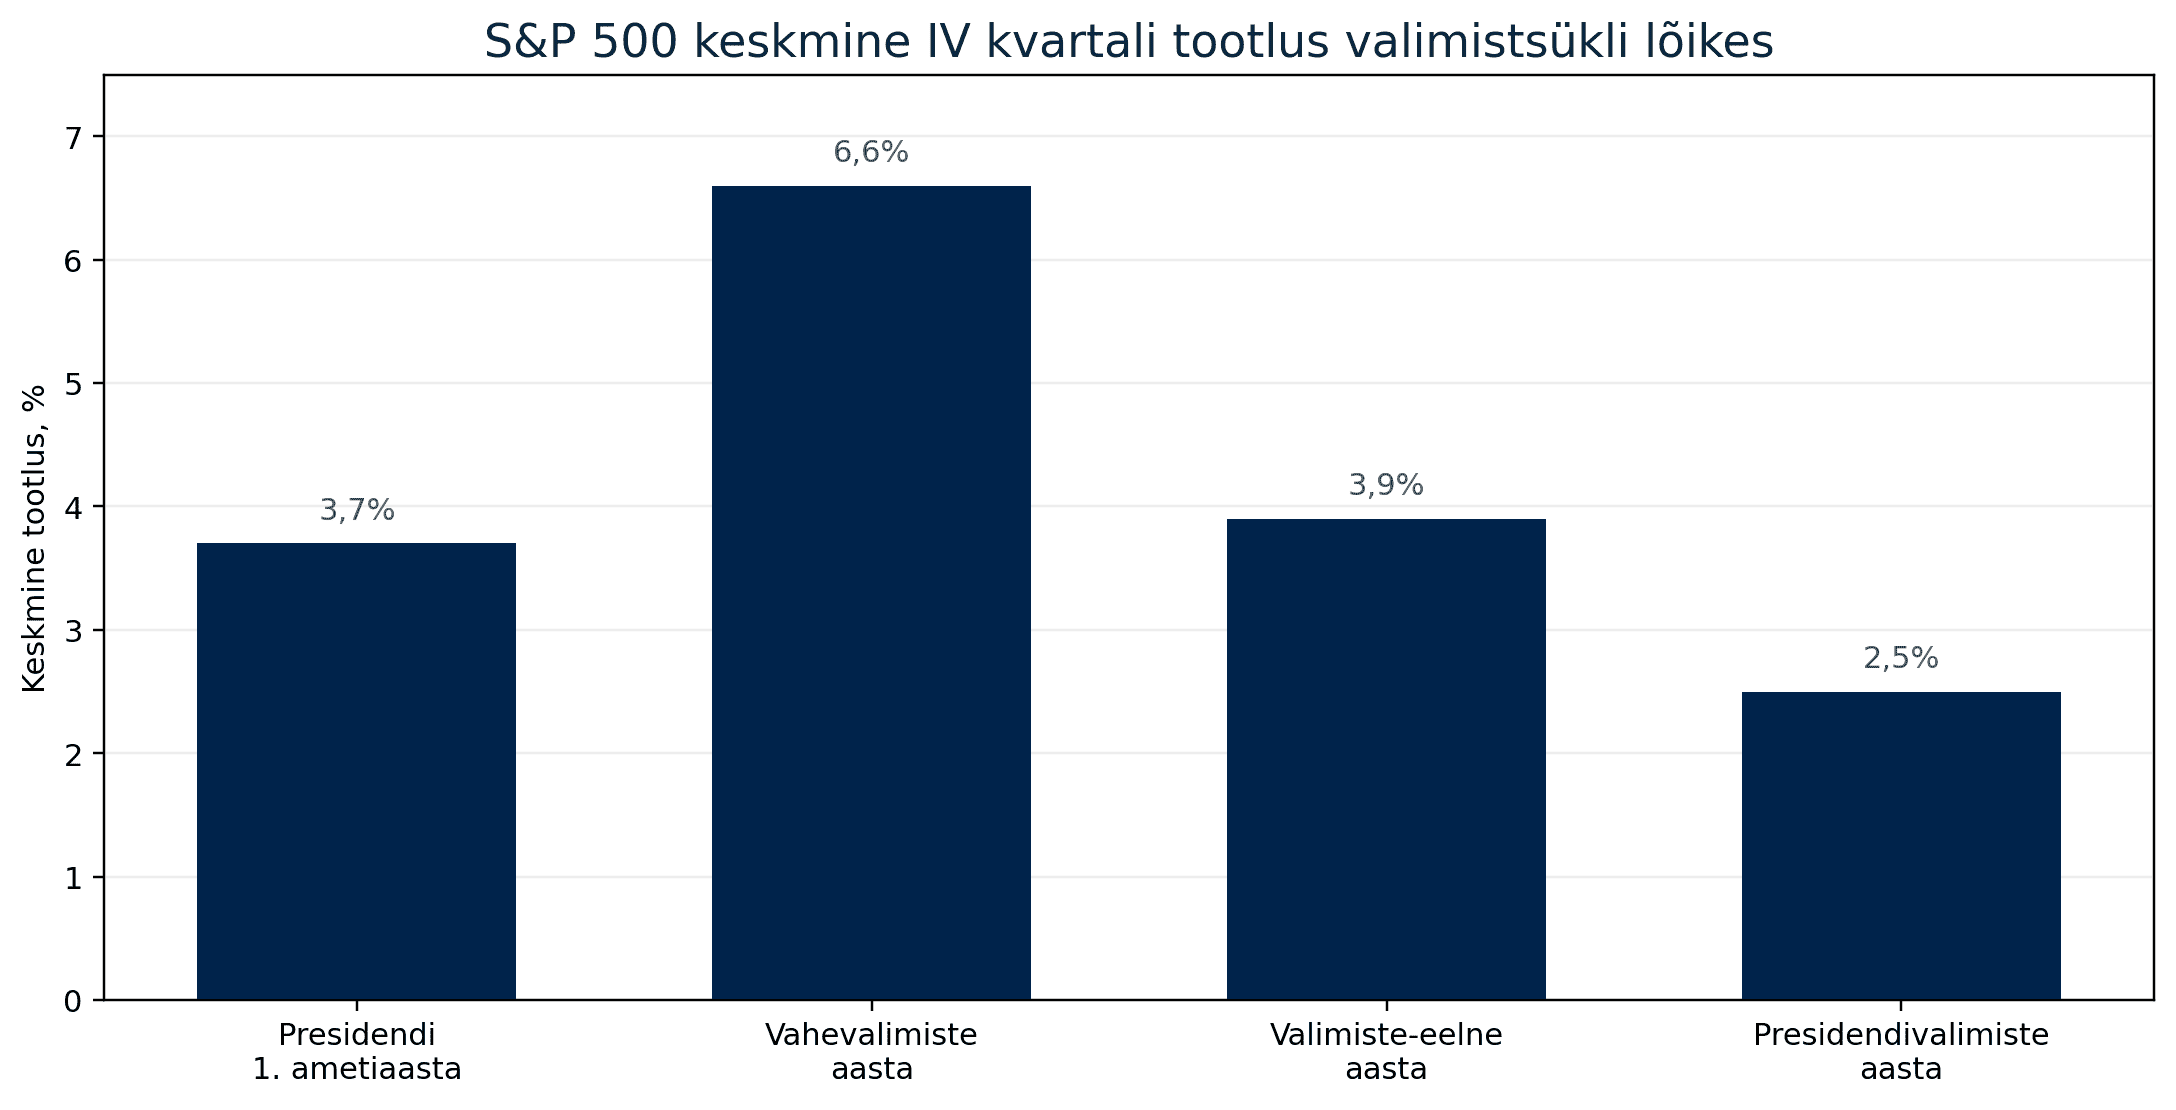 Allikas: Kayne Anderson Rudnick, FactSet. Andmed alates 1950. aastast.
Inflatsioonisurve tugevnes taas
Septembris tõusid USA tarbijahinnad eelmise kuuga võrreldes 0,6% ning aastainflatsioon kiirenes augusti 3,4% pealt 3,7%ni. Suurima panuse andis energia: bensiini hind kerkis kuuga 9,1% ja andis rohkem kui poole kogu tarbijahinnaindeksi kuisest tõusust.
Toidu- ja energiahindu arvestamata tõusid hinnad kuuga 0,3% ning alusinflatsioon kiirenes aastases võrdluses 2,4% pealt 2,6%ni. Analüütikud olid oodanud 2,5% taset. Hinnasurve polnud enam koondunud ainult energiale - kallinesid muu hulgas eluasemekulud, kasutatud autod, rõivad, mänguasjad ja arvutitega seotud tooted.
Septembri inflatsiooninumber muutis seetõttu taas rahapoliitika väljavaadet. Föderaalreserv tõstis septembris baasintressivahemiku 3,75-4,00%ni ning enne värskeid inflatsiooniandmeid peeti uut tõusu oktoobris pigem ebatõenäoliseks. Raporti järel liikus turu hinnang järgmise intressitõusu võimalusele märgatavalt kõrgemale ning otsus on muutunud varasemast palju lahtisemaks.
Föderaalreserv koguneb järgmisena 27.-28. oktoobril ning aasta viimane istung toimub 8.-9. detsembril.
Kõrgemad intressiootused avaldavad survet eeskätt ettevõtetele, kelle väärtus tugineb suuresti kaugesse tulevikku ulatuvale kasumikasvule. Kolmapäevases müügilaines said seetõttu enim pihta tehnoloogia- ja tehisintellekti valdkonnaga seotud ettevõtted, samal ajal kui USA kümneaastase riigivõlakirja tootlus püsib 5% lähedal.
Ettevõtete kasumikasv pakub vastukaalu
Kõrgemate intressimäärade kõrval toetab aktsiaturgu jätkuvalt tugev ettevõtete kasumikasv. FactSeti hinnangul oodatakse S&P 500 ettevõtete kolmanda kvartali kasumiks praegu 29,6% kasvu võrreldes aastatagusega, mis tähendaks kolmandat järjestikust kvartalit, mil kasum kasvab üle 25%.
Tavapärasest tugevam on olnud ka prognooside areng. Analüütikud tõstsid kolmanda kvartali jooksul S&P 500 ettevõtete aktsiakasumi ootusi 1,4%, samas kui viimase viie aasta jooksul on prognoose kvartali kestel keskmiselt 2,2% võrra kärbitud. Lisaks andis rekordiliselt suur arv ettevõtteid kolmandaks kvartaliks positiivse kasumiprognoosi.
Tugevad tulemused aitaksid õigustada aktsiaturu kõrgeid hinnatasemeid, kuid rekordite lähedal kauplev turg jätab ettevõtetele vähe eksimisruumi. Oodatust nõrgemad tulemused või ettevaatlikumad tulevikuprognoosid võivad seetõttu kaasa tuua tavapärasest teravama hinnareaktsiooni.
Kas hooajalisus suudab peale jääda?
Novembri alguses lisanduvad inflatsioonile, intressimääradele ja tulemustehooajale USA vahevalimised, mis võivad vähendada osa praegu poliitika ümber valitsevast ebakindlusest. Ajalooliselt on vahevalimiste aastate neljas kvartal olnud aktsiaturule tugev, kuid tänavune lähtepunkt on juba kõrge ning varasem statistika ei anna garantiid sarnase mustri kordumiseks.
Aasta lõpu kasuks räägivad seega tugev kasumikasv ja ajalooliselt soosiv hooajalisus, vastukaaluks on aga taas kiirenenud inflatsioon ning võimalus, et Föderaalreserv peab rahapoliitikat veelgi karmistama.
Septembri inflatsiooniraport näitas, kui tundlik on praegune aktsiaturg intressiootuste suhtes. Kui ettevõtete tulemused püsivad tugevad ja hinnasurve hakkab taas leevenema, võib ajalooliselt tugev neljas kvartal pakkuda turule tuge. Inflatsiooni edasine kiirenemine muudaks aga kõrgete aktsiahindade õigustamise üha keerulisemaks.