Septembri alguses avaldas OECD mahuka raporti, milles uuritakse väiksematele ja kasvufaasis ettevõtetele mõeldud börsiturge. Raport käsitleb nende turgude ülesehitust, IPOsid, noteerimiskulusid, regulatsiooni, omandistruktuuri, likviidsust ja analüüsikajastust. Uuring põhineb 59 riigi ja piirkonna andmetel ning 30 jurisdiktsiooni järelevalveasutuste vastustel.
Kasvuturu all peab OECD silmas börsisegmenti, mis on mõeldud eelkõige väikestele ja keskmise suurusega ettevõtetele ning kasvufaasis firmadele. Need ettevõtted on tavaliselt idufirma etapist juba välja kasvanud, kuid ei pruugi veel vastata põhituru rangematele suuruse, kasumlikkuse või tegevusajaloo nõuetele.
Eesti investorile kõige tuttavam näide on Nasdaq First North. Mujal maailmas täidavad sarnast rolli näiteks Londoni AIM, Korea KOSDAQ, Jaapani Growth Market ning Hiina ChiNext ja STAR Market.
Raporti põhistatistika ulatub valdavalt 2023. aasta lõpuni ning IPOde võrdlus hõlmab aastaid 2019-2023. Seetõttu ei kirjelda numbrid tänast turuseisu reaalajas, kuid annavad hea ülevaate sellest, kui erinev on kasvuettevõtete börsimaailm suurte ettevõtete põhinimekirjadest.
Kasvuturud on ettevõtete arvult suured
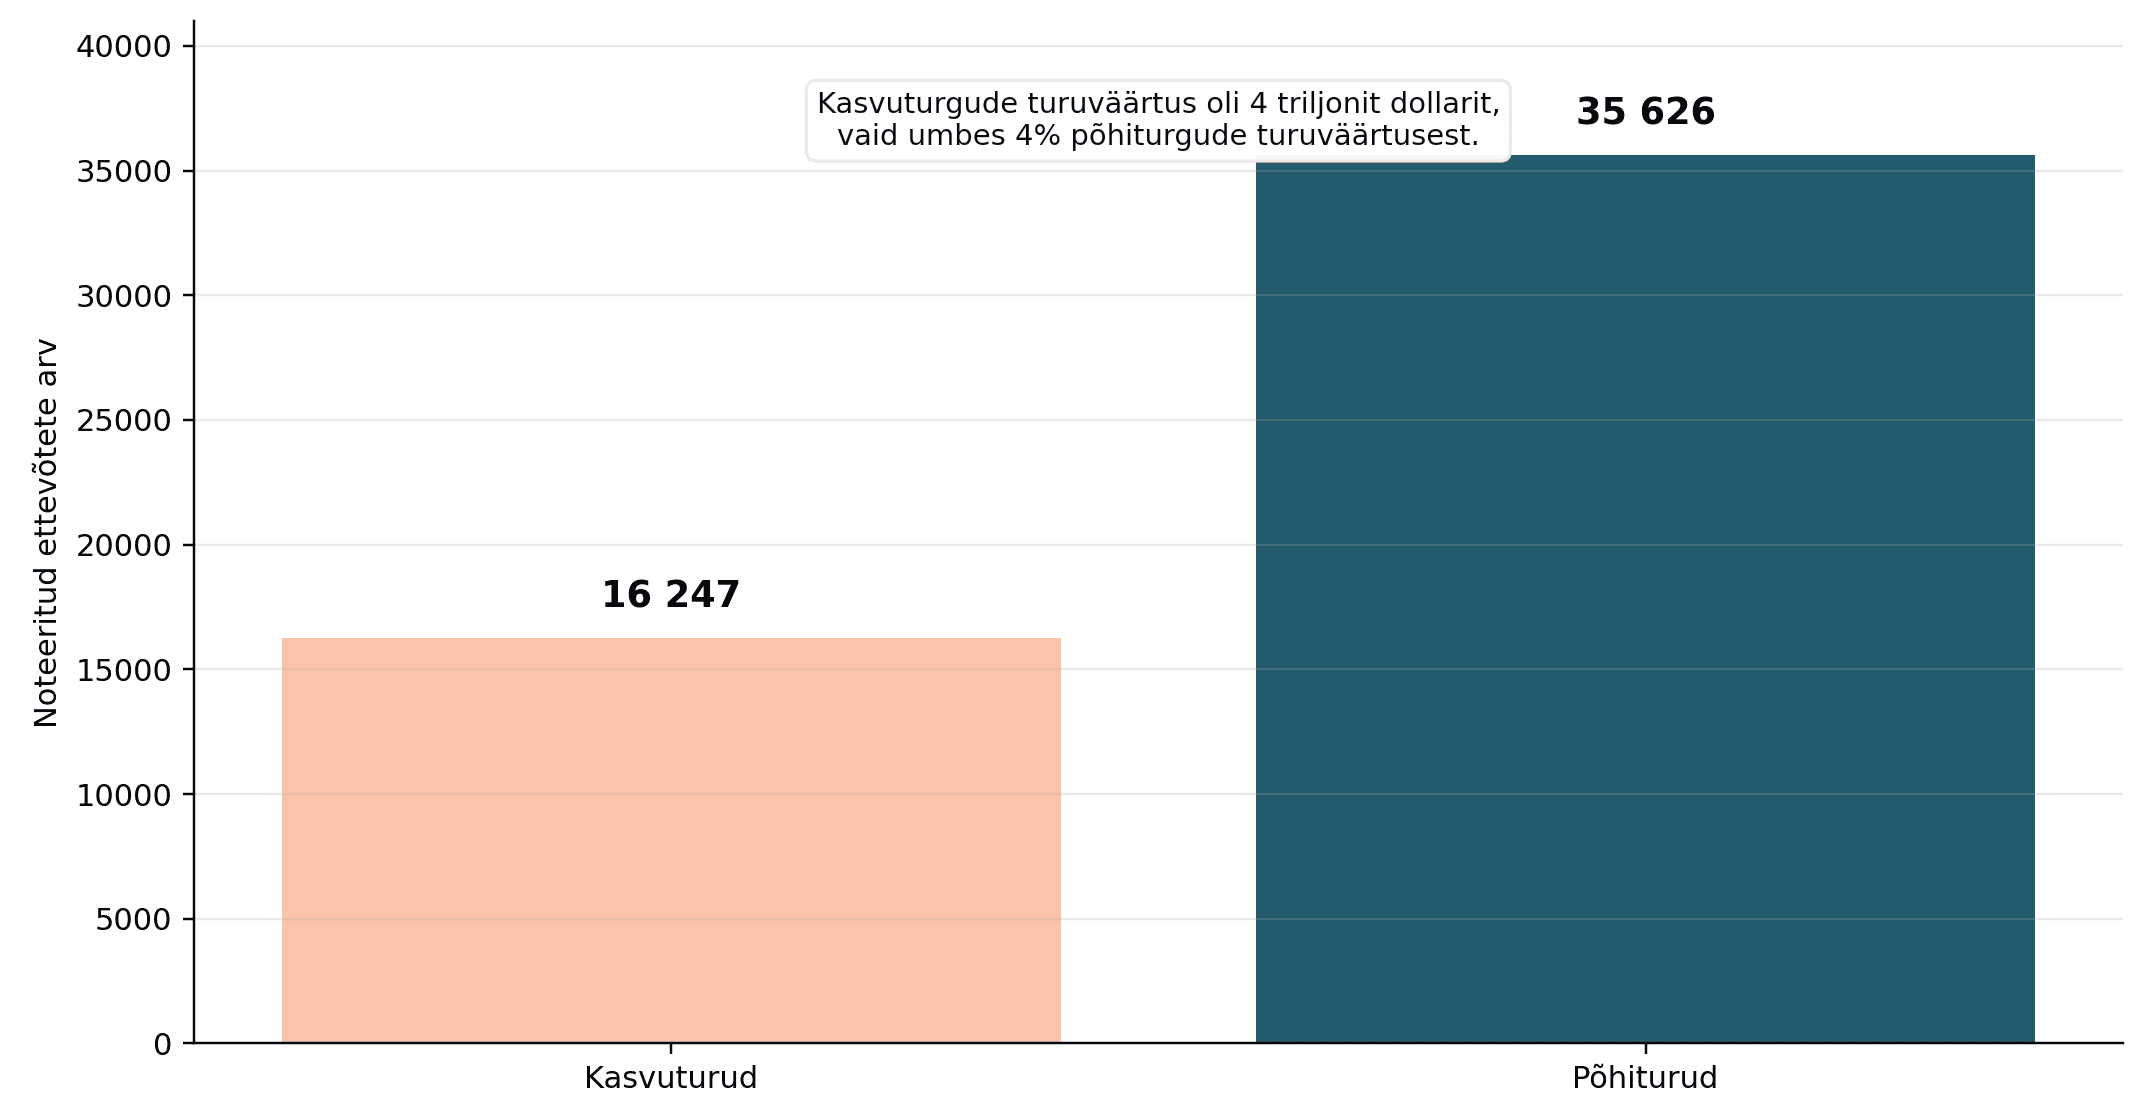
2023. aasta lõpus oli kasvuettevõtetele mõeldud turgudel noteeritud 16 247 ettevõtet. Põhiturgudel kaubeldi samal ajal 35 626 ettevõtte aktsiatega. Kasvufirmad moodustasid seega ligi kolmandiku kõigist vaadeldud börsiettevõtetest.
Turuväärtuse poolest on vahe aga tohutu. Kasvuturgude ettevõtete koguväärtus oli ligikaudu 4 triljonit dollarit ehk vaid umbes 4% põhiturgude turuväärtusest. Teisisõnu on kasvuturgudel palju ettevõtteid, kuid keskmine ettevõte on väga väike.
Kasvuturgudel kaupleb üle 16 000 ettevõtte
 Allikas: OECD, andmed 2023. aasta lõpu seisuga.
Kasvuturgude raskuskese paikneb Aasias, kus on noteeritud üle poole kõigist maailma kasvuturgude ettevõtetest ning nende turuväärtus moodustab umbes 80% kogu varaklassist. Hiinas oli üle 2000 kasvufirma koguväärtusega ligikaudu 2,5 triljonit dollarit.
Euroopas oli 3414 kasvuettevõtet koguväärtusega 226 miljardit dollarit. Euroopa suuremad keskused olid Ühendkuningriik, Rootsi, Prantsusmaa, Itaalia, Poola ja Rumeenia. OECD andmetel kauples First Northi seitsmel Põhjamaade ja Balti turul kokku ligikaudu 500 ettevõtet.
Rohkem IPOsid, kuid vähem raha
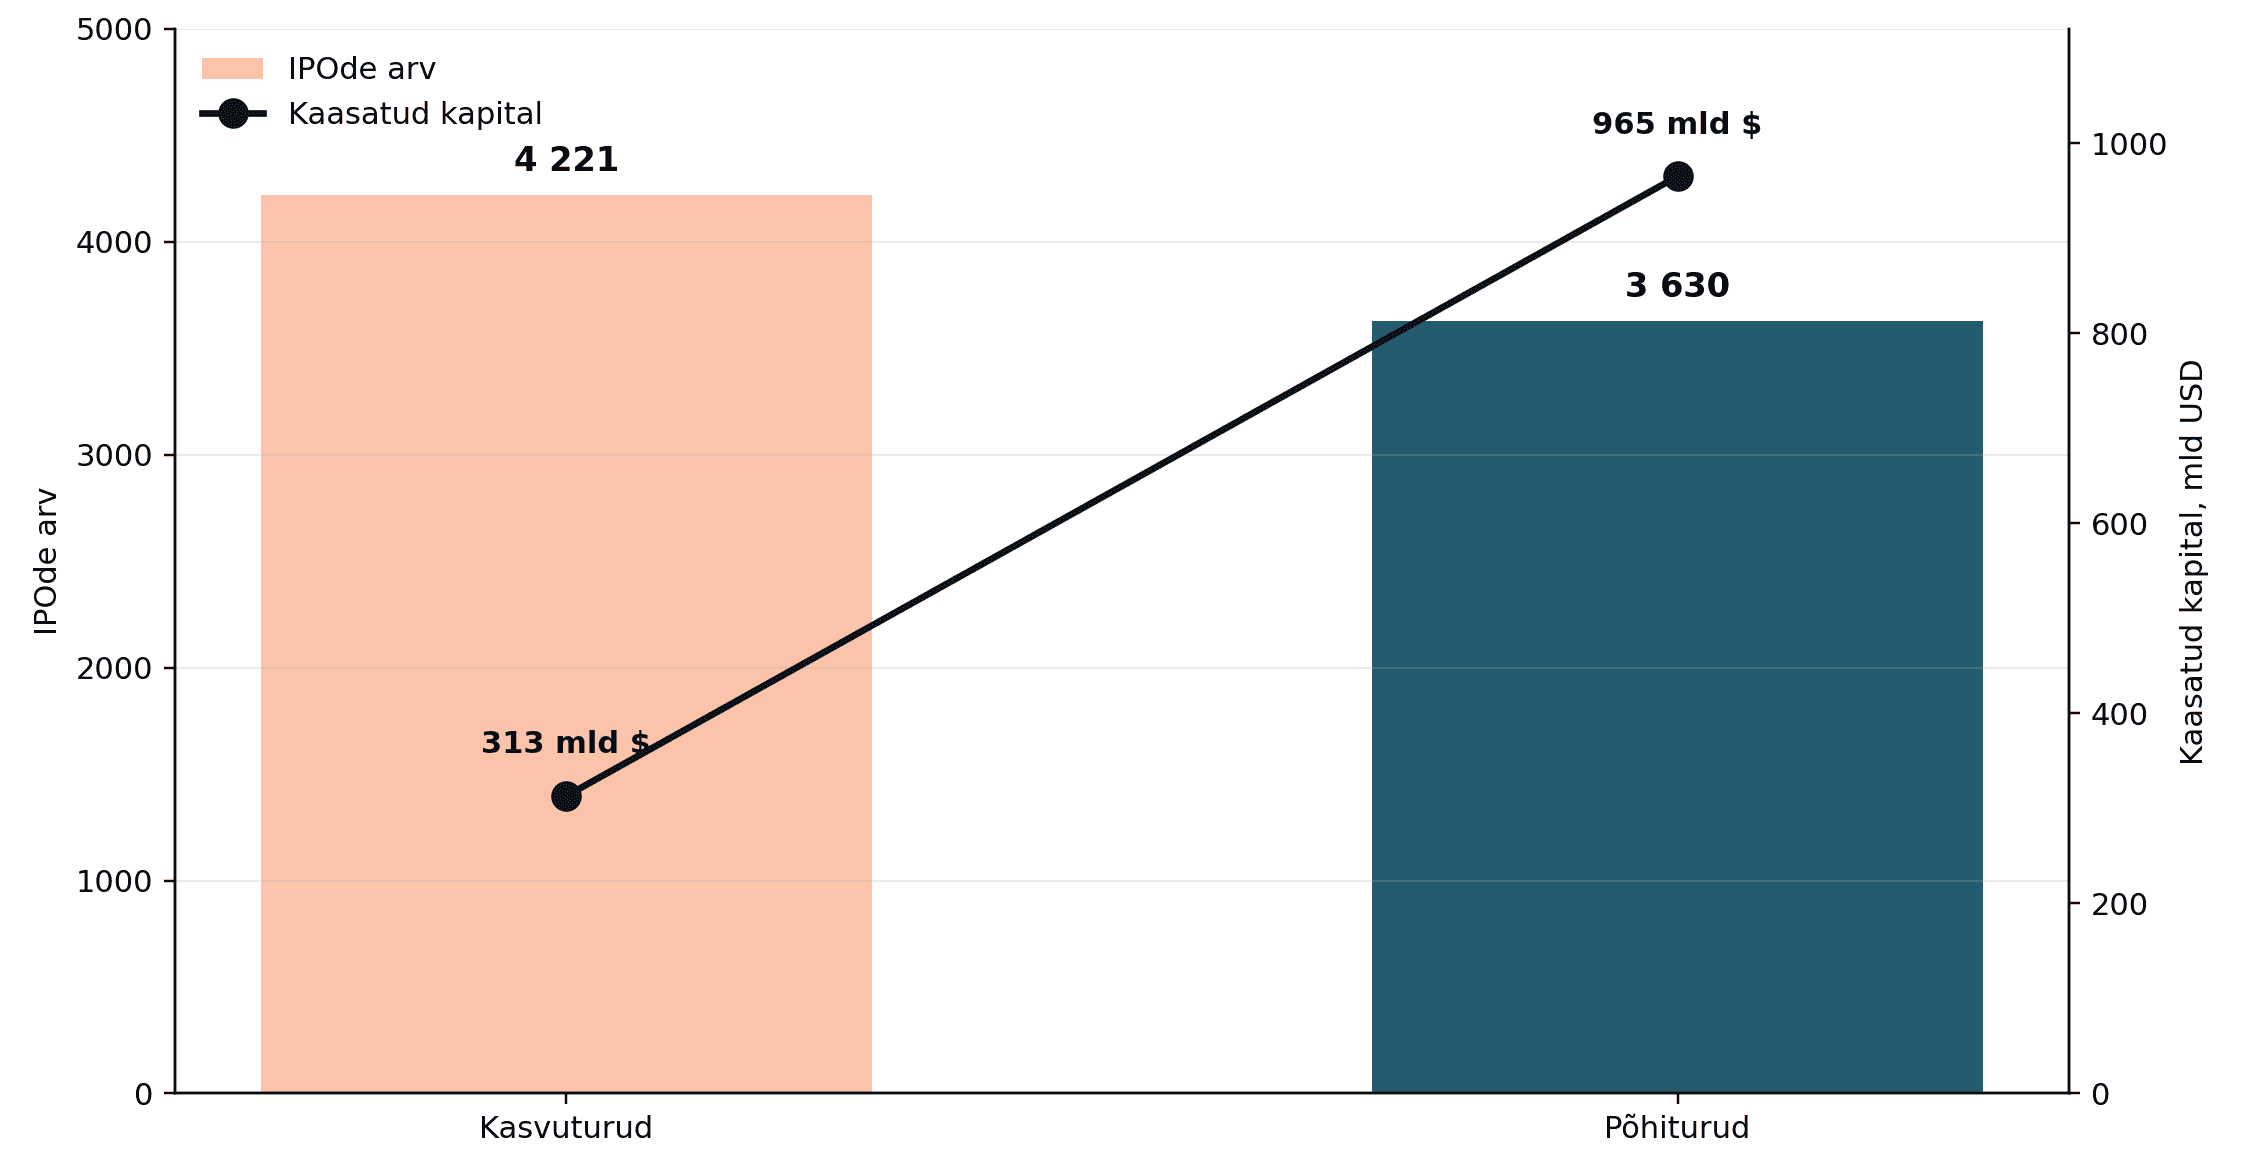
Kasvuturgude aktiivsus tuleb eriti selgelt välja IPOde arvust. Aastatel 2019-2023 toimus neil turgudel 4221 IPOt, võrreldes 3630 IPOga põhiturgudel. Kasvuturud tõid seega börsile märksa rohkem ettevõtteid kui põhinimekirjad.
Kaasatud kapitali puhul pöördub pilt vastupidiseks. Kasvuettevõtted kogusid IPOdega 313 miljardit dollarit, põhiturgude ettevõtted aga 965 miljardit dollarit.
Rohkem IPOsid, kuid märksa vähem kapitali
 Allikas: OECD. Kasvuturgude ja põhiturgude IPOd aastatel 2019-2023.
Erinevus näitab, et kasvuturgude roll ei ole korraldada maailma suurimaid börsidebüüte. Nende ülesanne on anda väiksematele ettevõtetele võimalus hankida kapitali summades, mis jääksid suuremate börside jaoks sageli liiga väikeseks.
Näiteks USA põhituru IPO mediaansuurus oli 2019.-2023. aastal 258 miljonit dollarit, kasvuturu IPO puhul aga 18 miljonit dollarit. Rootsis oli kasvuturu IPO mediaan kõigest 6,2 miljonit dollarit. Just see aitas Rootsil kujuneda Euroopa kõige aktiivsemaks kasvufirmade IPO-turuks: viie aastaga toimus seal 151 IPOt, millega kaasati 6,5 miljardit dollarit.
Kasvuturg võib seega täita lünga, mis jääb pangalaenu, erakapitali ja suure börsi vahele. Väiksem ettevõte ei pruugi saada piisavalt laenu, sest tal puuduvad pikaajaline kasumiajalugu ja tagatised. Samas võib ettevõte olla juba liiga suur, et järgmine arenguetapp ainult asutajate või seniste investorite rahaga finantseerida.
Tehnoloogia kõrval paistavad tööstus ja tervishoid
Kasvuturge seostatakse sageli tehnoloogiaettevõtetega ning osaliselt on see õigustatud. Tehnoloogiasektor moodustas 2023. aasta lõpus ligikaudu 31% kasvuturgude turuväärtusest.
Samas ei ole tegemist ainult tarkvara- ja internetiettevõtete maailmaga. Tööstusettevõtted moodustasid turuväärtusest 22% ja tervishoid 18%. Need kolm sektorit andsid kokku 71% kasvuturgude väärtusest.
Kasvuturgudel leiab seega ka meditsiinitehnoloogia, biotehnoloogia, elektroonika, robootika, energialahenduste ja tööstusseadmete tootjaid. Paljudel sellistel ettevõtetel on väärtus peamiselt teadmistes, patentides ja tehnoloogias, mitte kinnisvaras või muus pangalaenu tagatiseks sobivas varas.
Avalik aktsiaturg võimaldab neil kaasata pikaajalist kapitali ilma kohustuseta raha kindlal kuupäeval tagasi maksta. Börsile tulek suurendab ühtlasi ettevõtte nähtavust ning võib lihtsustada tulevikus nii laenuraha kui ka täiendava omakapitali kaasamist.
First Northi raskuskese on Rootsis
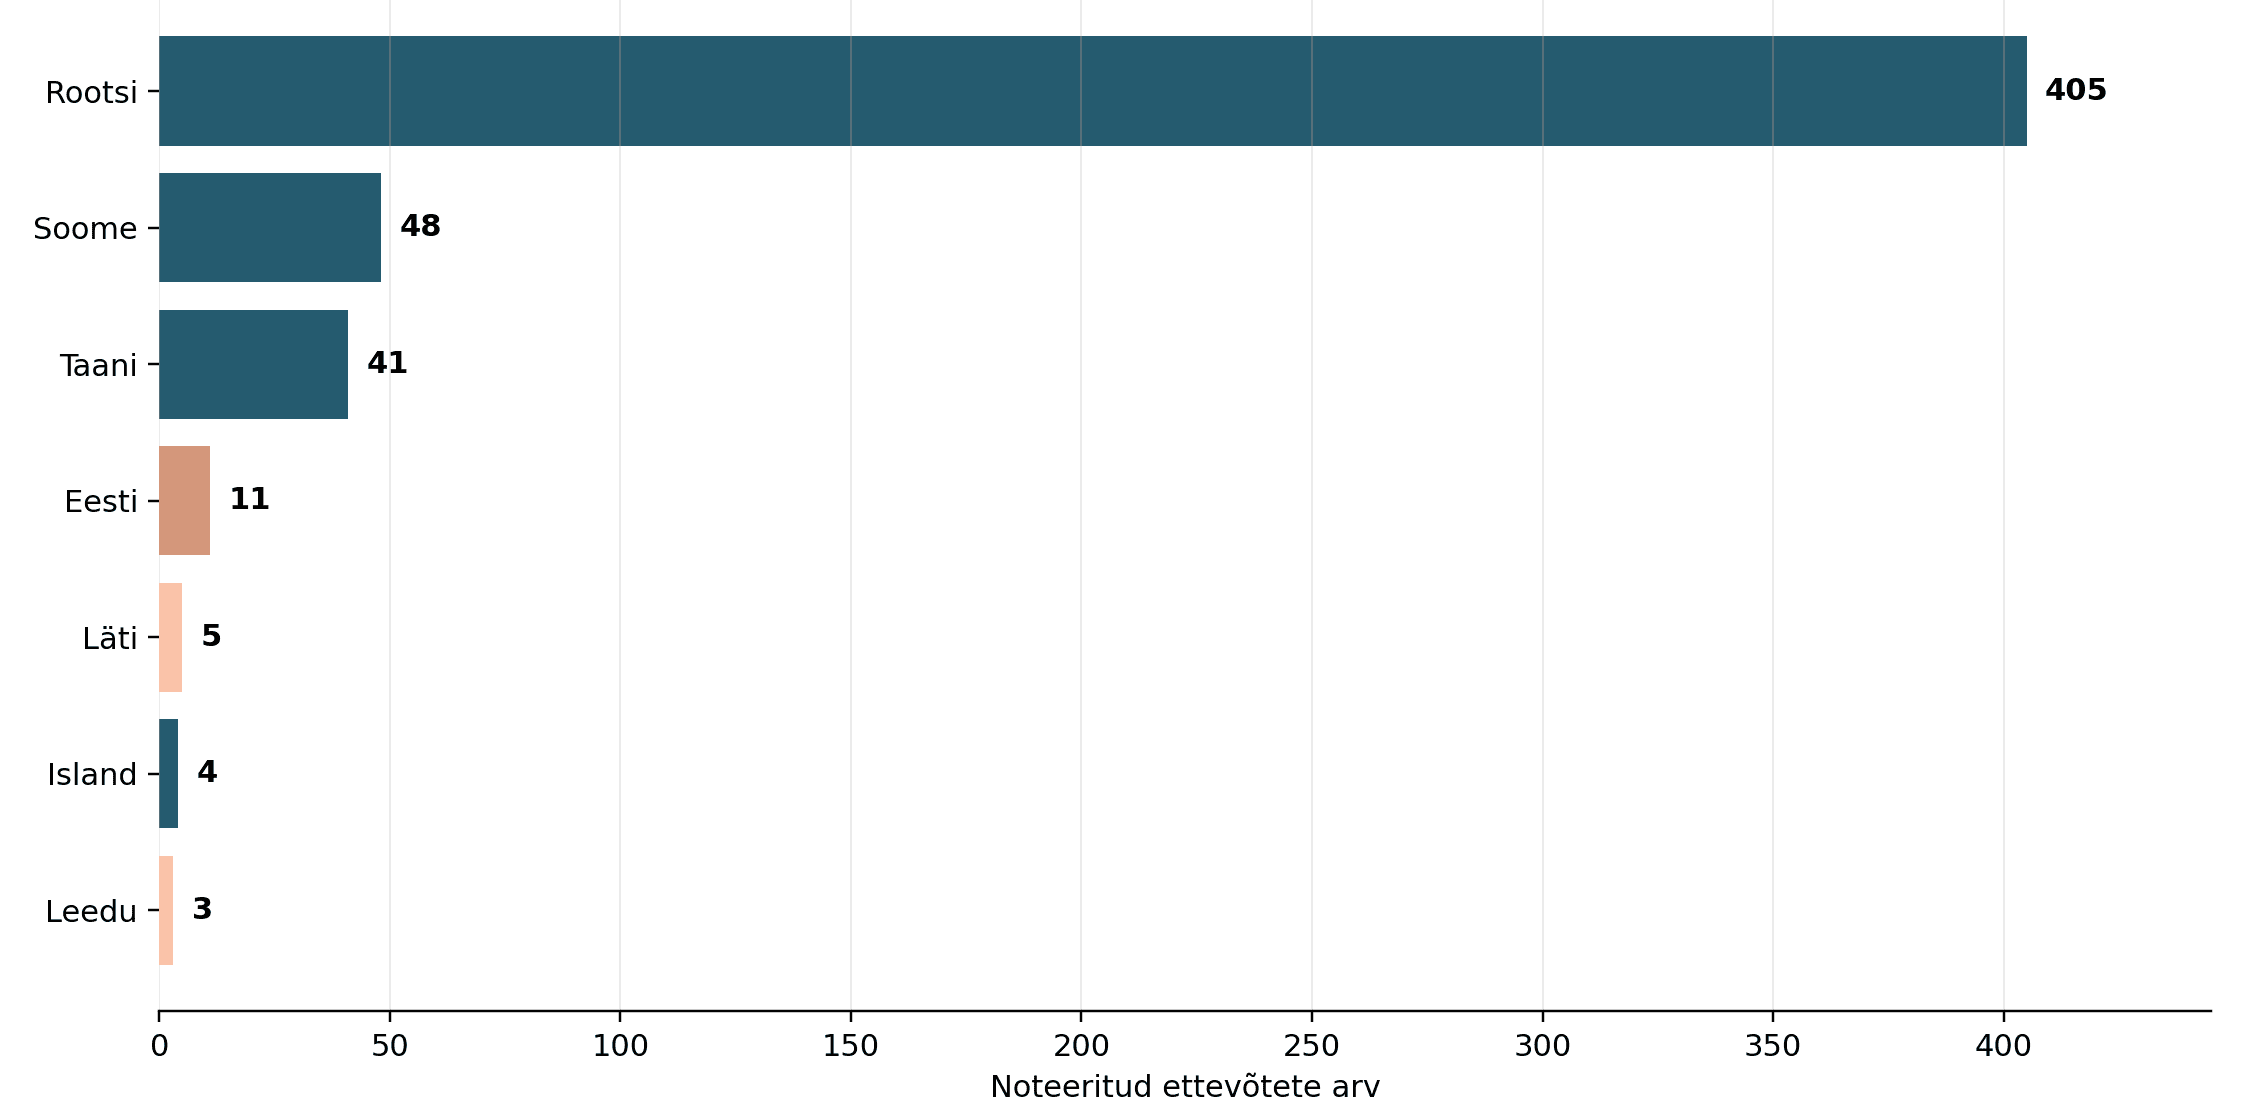
OECD andmed näitavad, kui suured on erinevused ka ühe ja sama börsibrändi sees. Nasdaq First North tegutseb Rootsis, Soomes, Taanis, Eestis, Lätis, Leedus ja Islandil, kuid enamik ettevõtetest paiknes 2023. aasta lõpus Rootsis.
First Northi raskuskese on Rootsis
 Allikas: OECD. Nasdaq First Northi ettevõtete arv 2023. aasta lõpu seisuga.
Rootsi First Northil oli 405 ettevõtet, Soomes 48 ja Taanis 41. Eestis oli OECD andmestikus 11 First Northi ettevõtet, Lätis viis ja Leedus kolm.
Balti turgude võrdlus näitab, et ettevõtete arv ei kirjelda kogu pilti.
| First Northi turg | Ettevõtteid | Mediaanväärtus | Koguväärtus |
|---|---|---|---|
| Eesti | 11 | 4 mln USD | 85 mln USD |
| Läti | 5 | 48 mln USD | 176 mln USD |
| Leedu | 3 | 11 mln USD | 38 mln USD |
Lätil oli ettevõtteid vähem kui Eestil, kuid nende koguväärtus oli üle kahe korra suurem. Eesti First North koosnes OECD andmete kogumise ajal suuremast arvust, kuid keskmiselt väiksematest ettevõtetest. Tegemist on 2023. aasta lõpu hetkepildiga, mitte tänase nimekirjaga.
Rootsi kogemus näitab, et kasvuturg võib muutuda arvestatavaks kapitali kaasamise kohaks, kuid selleks peab tekkima piisavalt suur ettevõtete, investorite, nõustajate ja analüütikute võrgustik. Üksikud noteeringud veel toimivat turgu ei loo.
Börsile pääsemine on lihtsam, kuid mitte tasuta
Kasvuturgude noteerimisnõuded on põhiturgudest tavaliselt paindlikumad. Prospekt, auditeeritud aruanded ja börsi või järelevalveasutuse heakskiit on enamasti endiselt vajalikud, kuid nõuded ettevõtte miinimumkapitalile, kasumlikkusele ja vabalt kaubeldavate aktsiate osakaalule võivad olla leebemad.
OECD küsitluse järgi võimaldas 22 jurisdiktsiooni kasutada lihtsustatud prospekti või loobuda sellest teatud tingimustel. Enamik börse rakendas kasvuturgudel ka madalamaid noteerimistasusid. Väikese IPO jaoks võivad püsikulud siiski moodustada kaasatud rahast väga suure osa.
Leebemad on sageli ka ühingujuhtimise nõuded. 22 jurisdiktsioonis rakendati kasvuettevõtetele paindlikumaid reegleid, näiteks sõltumatute nõukogu liikmete ja auditikomitee puhul. Lihtsustatud finantsaruandlus oli lubatud 19 jurisdiktsioonis.
Paindlikkuse tasakaalustamiseks nõutakse paljudel turgudel ettevõttelt heakskiidetud nõustajat. Nõustaja aitab koostada börsile tulekut, kontrollib ettevõtte vastavust nõuetele ning jääb mõnel juhul ettevõtte kõrvale kogu noteeringuperioodiks. OECD andmetel oli nõustaja kasutamine kohustuslik 19 jurisdiktsioonis ning neist 13 nõudsid nõustaja jätkuvat osalemist pärast börsile jõudmist.
Asutajad säilitavad suurema kontrolli
Kasvuturgude ettevõtete omand erineb märgatavalt suurte börsifirmade omast. Strateegilised eraisikud, kelle hulka kuuluvad asutajad, juhtkonna liikmed, kontrollivad omanikud ja perefirmad, hoidsid 27% kasvuettevõtete aktsiatest. Põhiturgudel oli nende osakaal vaid 7%.
Institutsionaalsete investorite puhul oli olukord vastupidine. Fondid ja muud suured investorid omasid kasvuturgude ettevõtetest 18%, kuid põhiturgudel 46%.
Kasvuettevõtetes säilitavad asutajad suurema kontrolli
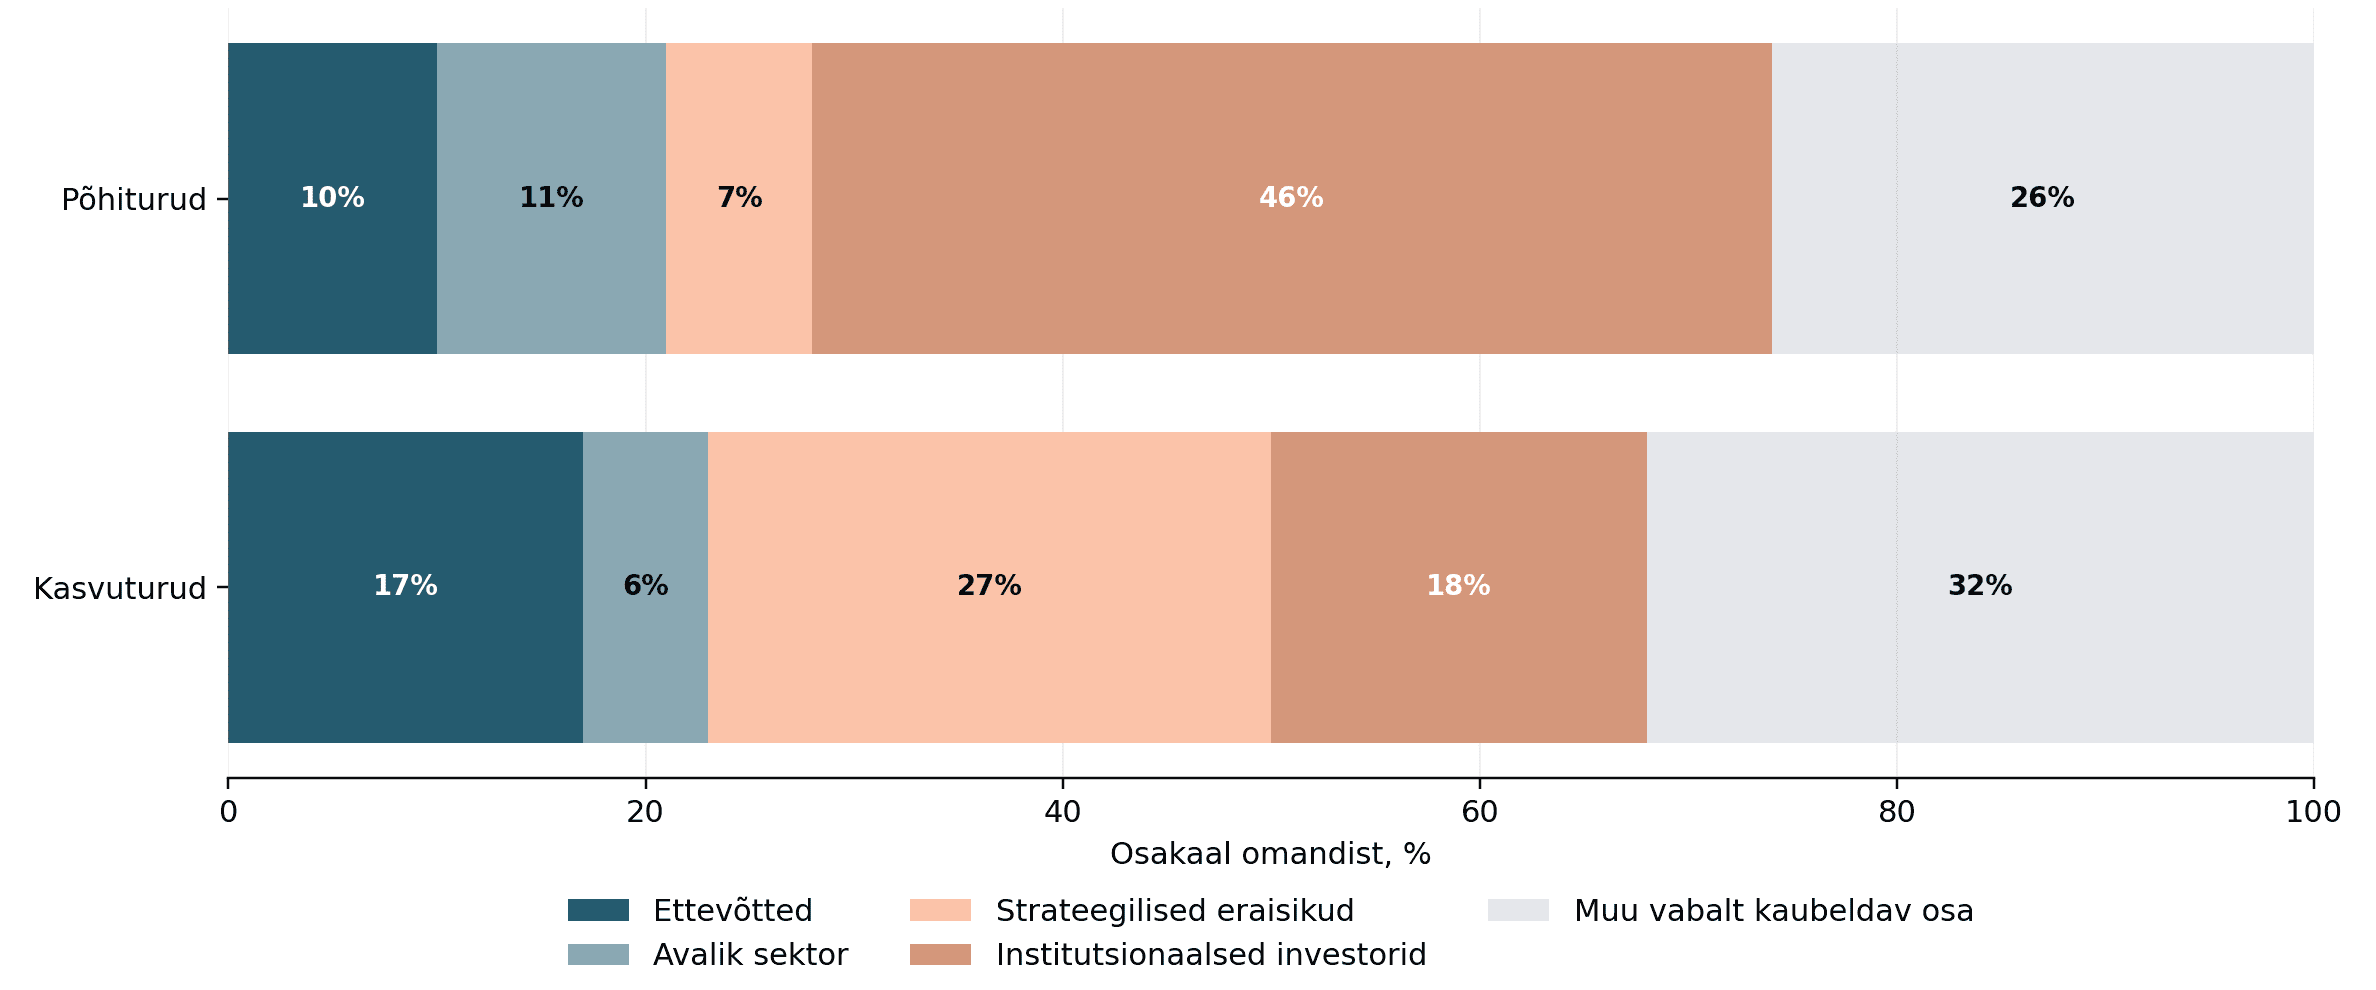 Allikas: OECD. Omandistruktuur 2023. aasta seisuga.
Asutajate suur osalus võib anda juhtkonnale võimaluse keskenduda pikaajalisele kasvule ilma kvartalitulemuste liigse surveta. Teisalt tähendab see, et vähem aktsiaid liigub vabalt turul ning väikeinvestori mõju ettevõtte otsustele võib jääda piiratud.
Institutsionaalsete investorite vähesust selgitab osaliselt ettevõtete suurus. Paljud kasvuettevõtted ei kuulu suurematesse indeksitesse, mille järgi juhitakse järjest suuremat osa maailma investeerimisrahast. Väiksem turuväärtus ja tagasihoidlik kauplemismaht võivad muuta positsiooni ostmise või müümise suure fondi jaoks keeruliseks.
Suurim probleem algab pärast IPOt
Börsile tulek on nähtav sündmus, kuid kasvuturu tegelik proovikivi algab pärast noteerimist. Ettevõttel peab tekkima toimiv järelturg, kus investor saab aktsiaid mõistliku ostu- ja müügihinna vahega kaubelda.
Üle poole OECD küsitlusele vastanud jurisdiktsioonidest nimetas madalat likviidsust üheks kasvuturgude peamiseks arengut takistavaks teguriks. Väike vabalt kaubeldavate aktsiate arv võib muuta üksikud tehingud väga mõjukaks ning aktsia hind ei pruugi alati peegeldada ettevõtte värskeimat majandusinfot.
Likviidsuse toetamiseks olid 13 jurisdiktsioonis loodud turutegijate süsteemid. Turutegija hoiab aktsia ostu- ja müügikorraldusi pidevalt turul, aidates vähendada hinnavahet ning muuta kauplemist sujuvamaks.
Teine probleem on vähene analüüsikajastus. OECD küsitluses märkis 54% vastanud jurisdiktsioonidest, et kasvuettevõtete kohta on analüüse vähe. Veel 8% ütles, et analüüs on investorile kallis. Ainult 38% vastanutest leidis, et analüüs on üldiselt tasuta või mõistliku hinnaga kättesaadav.
Analüüsikajastus on kasvuettevõtete kitsaskoht
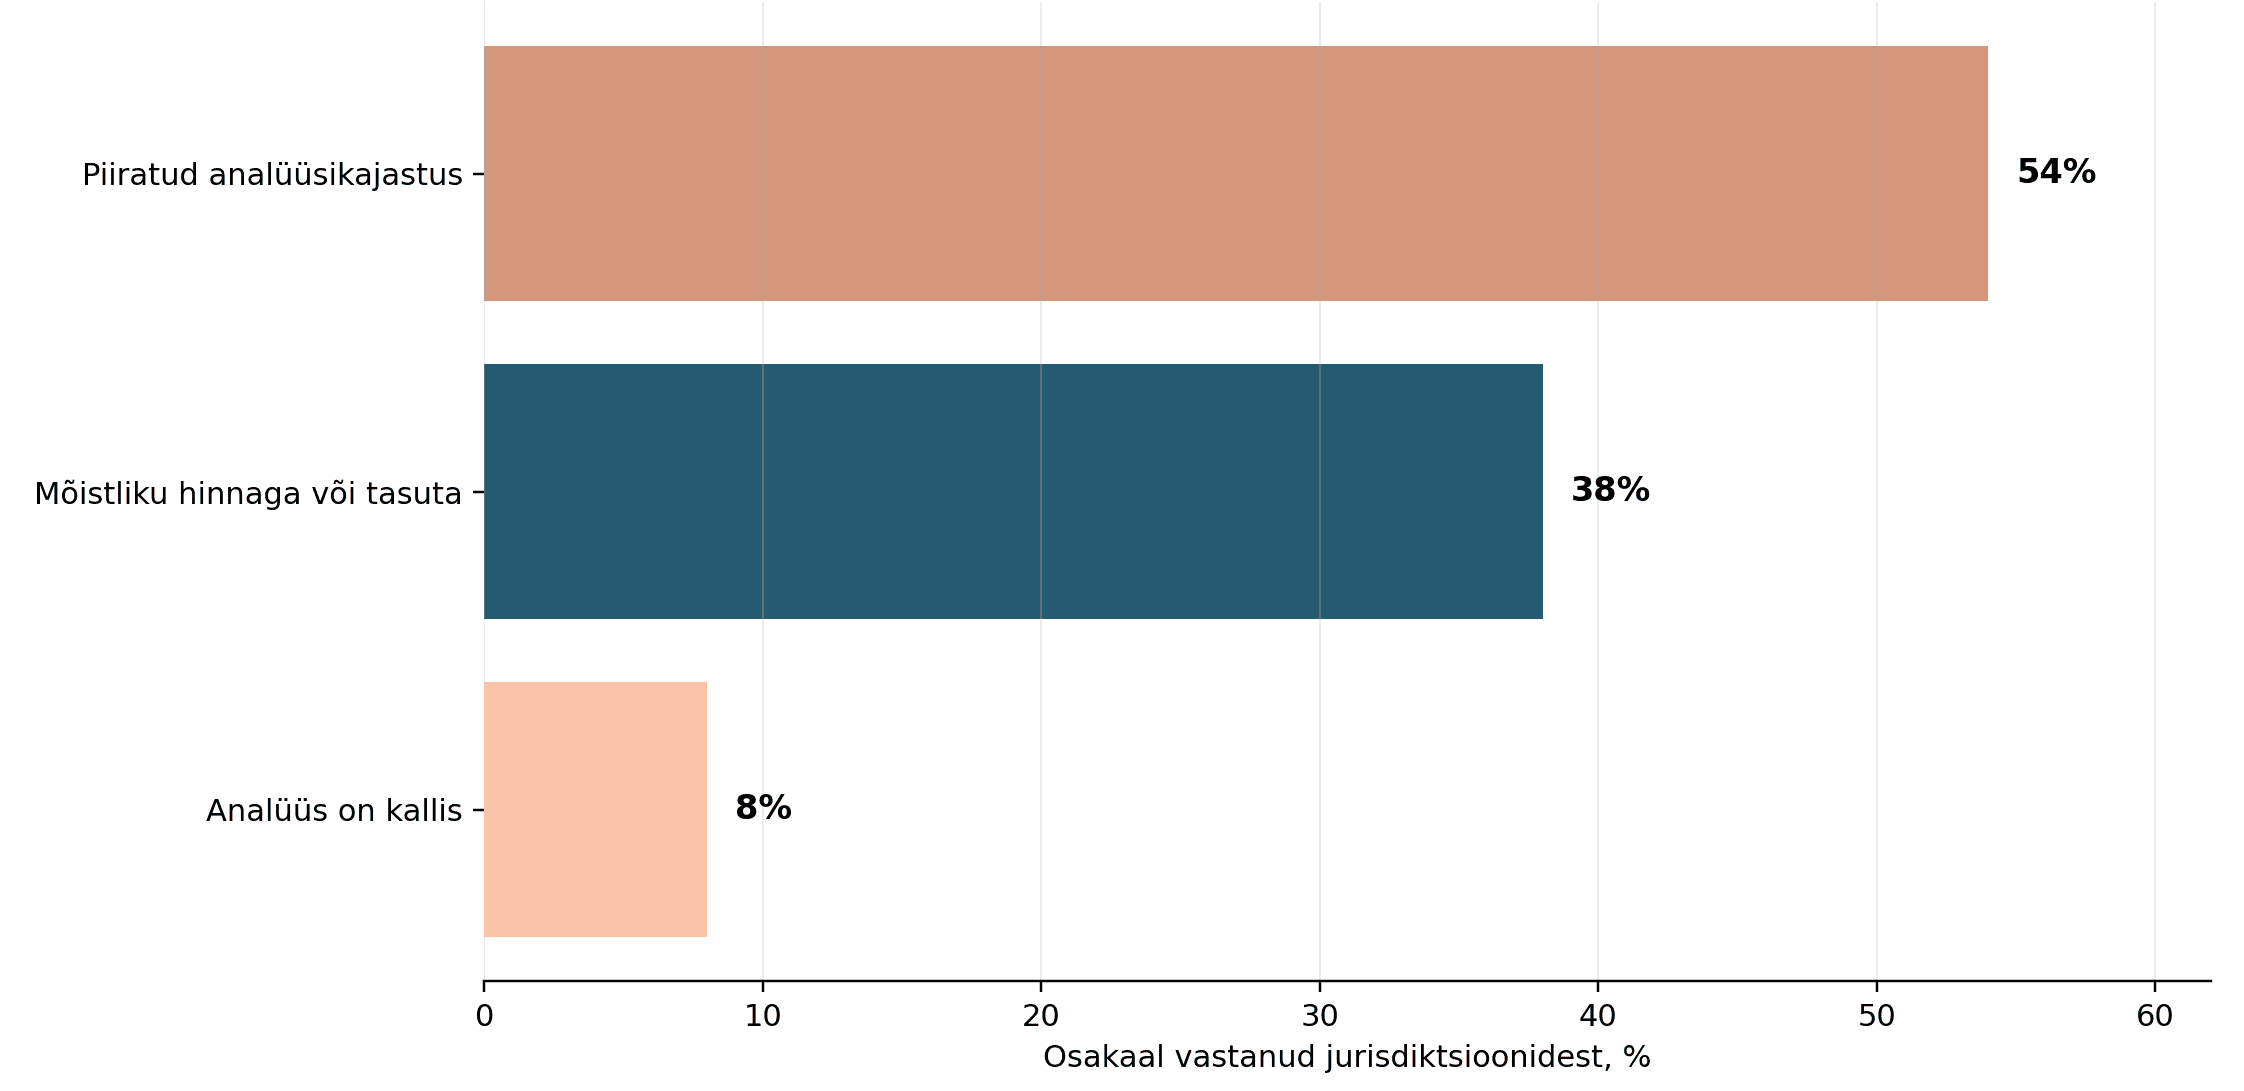 Allikas: OECD. 24 jurisdiktsiooni.
Vähene analüüs loob nõiaringi. Kui ettevõtte kohta ei avaldata regulaarset infot ega sõltumatuid hinnanguid, teavad investorid sellest vähem. Väiksem tähelepanu vähendab kauplemist, tagasihoidlik käive omakorda muudab ettevõtte vähem huvitavaks nii analüütikutele kui ka suurematele investoritele.
Mitmes riigis toetatakse seetõttu väiksemate ettevõtete analüüsimist börsi või avaliku sektori abil. OECD toob näidetena välja Austraalia, Hispaania, Rumeenia, Malaisia ja Singapuri programmid, kus rahastatakse sõltumatute analüüside koostamist või tehakse need investoritele tasuta kättesaadavaks.
Kasvuturg peaks olema vahejaam, mitte lõpp-punkt
Kasvuturu üks eesmärk on aidata ettevõttel liikuda aja jooksul põhinimekirja. Avalikul turul tegutsemine võimaldab ettevõttel kujundada aruandlusajalugu, parandada juhtimist, kasvatada turuväärtust ja jõuda suurema investorite ringini.
OECD järgi olid 18 jurisdiktsiooni loonud ametliku süsteemi, mis lihtsustas ettevõtete liikumist kasvuturult põhiturule. Lahendustena kasutati lihtsamat prospekti, madalamaid noteerimistasusid ja vähem täiendavaid heakskiite. Indias liikus aastatel 2015-2023 väiksemate ettevõtete turult põhinimekirja 138 ettevõtet.
Kõik kasvufirmad ei pea tingimata põhiturule jõudma. Mõnele ettevõttele võib väiksem ja paindlikum turg jääda sobivaks ka pikaajaliselt. Samas näitab edukas üleminek, et kasvuturg on täitnud ühe oma põhieesmärkidest: aidanud ettevõttel saada piisavalt suureks ja läbipaistvaks, et konkureerida suurema kapitali pärast.
Noteeringutest üksi ei piisa
OECD raporti keskne mõte ei ole see, et kasvuturgudel peaks olema võimalikult palju ettevõtteid. Arvukad noteeringud on alles esimene samm.
Toimiv kasvuturg vajab ettevõtteid, kes soovivad avalikult kapitali kaasata, investoreid, kes on valmis väiksemate ettevõtete riski kandma, nõustajaid, kes aitavad aruandluse ja juhtimise korda teha, ning analüütikuid ja turutegijaid, kes hoiavad ettevõtte nähtava ja aktsia kaubeldavana.
Maailmas oli 2023. aasta lõpus kasvuturgudel peaaegu kolmandik kõigist börsifirmadest, kuid ainult murdosa turuväärtusest. Aastatel 2019-2023 korraldati neil rohkem IPOsid kui põhiturgudel, ent kaasatud raha jäi kolm korda väiksemaks.
Kasvubörside tugevus seisnebki selles, et need ei pea olema põhiturgude väiksemad koopiad. Nende ülesanne on anda väiksematele ettevõtetele esimene võimalus kasutada avalikku kapitali. Kõige raskem osa ei ole aga ettevõtte börsile toomine, vaid sellise turu loomine, kus ettevõte saab pärast IPOt edasi kasvada ja investor saab tema aktsiaga tegelikult kaubelda.