
Pensionifondi Indeks portfellihaldurina on üks minu eesmärke leida võimalusi, kuidas muuta see toode raha pikaajalisel kogumisel ning kasvatamisel veelgi paremaks ja efektiivsemaks. 8. septembril kiitis Finantsinspektsiooni juhatus heaks LHV Pensionifondi Indeks tingimuste muudatused (link), mida avan järgnevalt veidi põhjalikumalt. Muudatused jõustuvad 4. jaanuaril 2027. a.
Ühe olulisima muudatusena loobume investeeringute jaotamisest riikide sisemajanduse koguprodukti alusel. Varasemalt nägid fondi tingimused ja prospekt ette, et igal aastal tuleb maailma riikide värskeimate SKP-andmete põhjal arvutada, kui suure osakaalu peaksid fondis moodustama investeeringud arenenud ja arenevatele turgudele.
Näiteks on alates 2023. aastast mudelportfellis arenenud turgude osakaal kõikunud vahemikus 61,7%–63,9% ja arenevate turgude oma 36,1%–38,3%. Edaspidi loobume iga-aastastest korrigeerimistest ning fikseerime arenenud ja arenevate riikidega seotud investeeringute osakaalud ligikaudu vastavalt 70% ja 30% peale.
Kuigi osakaalud ei pruugi pikemal ajaperioodil tegelikult palju muutuda, võib iga-aastane kõikumine sellegipoolest tähendada vajadust teha pensionifondis müügi- ja ostutehinguid, mis on osakuomanike jaoks täiendav lisakulu.
Osakaalude määramisel üritasime leida pensionifondis head tasakaalu mitut aspekti silmas pidades. Ühest küljest oli soov, et LHV Pensionifond Indeks jääks ka edaspidi turul teistest pensioni indeksifondidest selgelt eristuma oma palju suurema arenevate turgude osakaalu poolest, kuna usume pikas perspektiivis nende riikide ja ettevõtete suuremasse kasvupotentsiaali. Teisalt tuli arvestada ka sellega, et arenevate turgude aktsiad võivad arenenud riikide aktsiatega võrreldes olla teatud riskide suhtes tundlikumad. Seda ilmestas näiteks nende varade järsem langus 2025. aasta kevadel tariifisõja alguses ning tänavu märtsis Iraani konflikti puhkedes.
Arenevate riikide osa vähendamine 36,1%-lt 30%-le ja arenenud riikide osa tõstmine 63,9%-lt 70%-le annab fondile jätkuvalt teiste pensioni indeksifondidega võrreldes palju suurema avatuse arenevate riikide majanduste kasvupotentsiaalile, ent võib aidata mõnevõrra vähenda ka portfelli kõikumise riski negatiivsetes turuolukordades, kus arenenud riikide varad on ajalooliselt üldjuhul paremini toime tulnud.
Nagu allolevast tabelist näha, siis jääb ka muudatuste järel arenevate turgude 30% osakaal rohkem kui kaks korda kõrgemaks kui teistes 100% aktsiariskiga II samba pensioni indeksifondides. Lisaks on tabelis välja toodud ka vastavate fondide jooksvate tasude määrad ning valitsemistasud. Viimased annavad aimu sellest, kui suurt mõju omavad alusfondide kulud kogukulude näitajale ning kuidas see mõju sõltuvalt konkreetse fondi turuliikide jaotusest erineb.
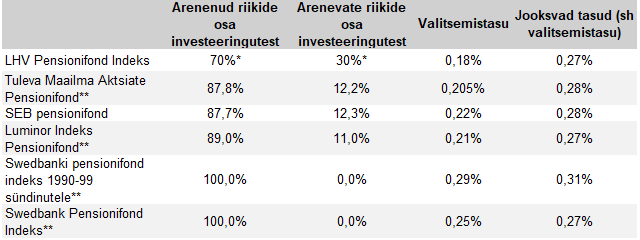 *Alates 04.01.2027
**31.08.2026 seisuga
Arvutused põhinevad pensionifondide 31.08.2026 investeeringute aruannetel. Osakaalud on arvutatud aktsiainvesteeringute suhtes, jättes raha ja muud varad välja. Mitut turuliiki hõlmavate alusfondide puhul on arvestatud alusindeksi jaotust. Swedbanki fondide puhul lähtutakse fondi dokumentides sätestatust. Valitsemistasude ja jooksvate tasude allikas on Pensionikeskus, andmed on esitatud 31.08.2026 seisuga.
Teise olulise muudatusena on LHV Pensionifondi Indeks investeerimispoliitikast eemaldatud viide füüsilise replikeerimise meetodit kasutavate fondide eelistamisele. Kuigi see eelistus ei keelanud ka varem sünteetilist replikatsiooni kasutavatesse fondidesse investeerimist, võis selle eraldi väljatoomine jätta investorile mulje, et fond sünteetilisi lahendusi praktikas ei kasuta. Eemaldame selle eelistuse, sest soovime valida igal turul lahenduse, mis on kulude, likviidsuse, indeksi järgimise täpsuse ja kaasnevate riskide koondvaates osakuomanike huvides. Teatud turgudel võib selliseks lahenduseks olla sünteetilist replikatsiooni kasutav fond.
Indeksit järgiv börsil kaubeldav fond ehk ETF võib indeksi tootlust saavutada füüsilise või sünteetilise replikatsiooni abil. Sünteetiline ETF on fond, kus järgitava alusindeksi tootluse saavutamiseks kasutatakse tuletisinstrumente (näiteks vahetuslepinguid ehk swap’e). Nii füüsilised kui ka sünteetilised ETF-id on Euroopa turul olnud kasutusel juba 2000. aastate algusest.
Klassikaline füüsilist replikeerimist kasutav börsil kaubeldav fond, mis järgib näiteks MSCI Emerging Markets indeksit, investeerib otse kõigisse indeksi aktsiatesse või esinduslikku valimisse neist ja püüab nende osakaalusid pidevalt korrigeerides saavutada alusindeksiga võimalikult sarnase tootluse.
Sünteetiline ETF, mis järgib samuti näiteks MSCI Emerging Markets indeksit, võib ühe lähenemisena kasutada asendusportfelli meetodit, mille puhul fond omab füüsiliselt likviidset väärtpaberiportfelli, mille koosseis võib järgitavast indeksist oluliselt erineda. MSCI Emerging Markets indeksi tootluse saavutamiseks sõlmib ETF erinevate vastaspooltega vahetuslepingu (swap), mille kaudu vahetatakse fondi füüsiliselt omatava väärtpaberiportfelli tootlus indeksi tootluse vastu. Nii saab fond järgida MSCI Emerging Markets indeksit väga täpselt ka ilma indeksis sisalduvaid aktsiaid otse omamata.
Sünteetilise ETFi kasutamine võib olla mõistlikum juhul, kui sama alusindeksit järgiv füüsiline ETF seisab tehingute tegemisel silmitsi kõrgemate kuludega. Näiteks kui arenevate turgude ETF omab otse India aktsiaid ning peab indeksi muutudes tegema rebalanseerimistehinguid, tuleb reeglina iga tehingu pealt maksta tehingumaksu (mis on kõikide osakuomanike kanda) ja lisaks maksta ka teenitud kasumi pealt tulumaksu. Maksud on kuluallikaks ka mitmetel teistel arenevatel turgudel ning lisaks võivad vähem likviidsed turud suurendada tehingukulusid ja muuta indeksi täpset järgimist keerulisemaks.
Kõik need aspektid võivad suurendada ETFi sees kulusid, seeläbi vähendada tootlust ning põhjustada mahajäämust järgitavast indeksist. Samuti võib sellise struktuuri puhul vältida mõningaid riigipõhiseid tehingu- ja kapitalikasumi makse või vähendada nende mõju. Seetõttu võivad sama indeksit järgiva sünteetilise ETF-i indeksijärgimise kulud olla madalamad kui füüsilisel ETF-il.
Sünteetilise ETF-i puhul tuleb arvestada küll tootluse vahetuslepingu hinnas sisalduva võimaliku kuluga, kuid ka seda arvesse võttes võib fondi tegelik tootlus olla alusindeksile lähedasem kui füüsilisel ETF-il. Kui LHV Pensionifond Indeks investeeriks sünteetilise ETF-i kaudu, siis peab kasutatav fond olema eurofond ehk vastama Euroopa Liidu rangetele regulatiivsetele UCITS-i nõuetele.
Sünteetilise ETFi puhul tuleb arvestada vastaspoole riskiga: vahetuslepingu vastaspoole maksejõuetuse korral võib fond saada kahju, kui tagatis seda täielikult või õigel ajal ei kata. UCITS-i nõuded piiravad vastaspoole riski ning sätestavad nõuded tagatistele, riskijuhtimisele ja avalikustamisele, kuid ei kõrvalda riski täielikult.
Lisaks nendele jõustuvad ka mõned tehnilisemat laadi muudatused. Kui varasemalt tuli LHV Pensionifondis Indeks vaba raha kasvamisel üle 2% fondi varadest lävendit ületav osa viie pangapäeva jooksul investeerida, siis nüüd võib teatud olukordades kasutada 10-pangapäevast perioodi. Eeskätt võib see kasulik olla osakute tagasivõtmise ja vahetamise hetkedel, kui pensionifondil tekib vajadus luua üle 2% likviidust. Kuna Euroopa börsidel tuleb arvestada T+2 arveldustsükliga, tehingu tegemise vajadust võivad mõjutada teiste riikide pühad ja hooajaline börsiaktiivsus, siis aitab kuni 10-pangapäevane aken lisada juurde paindlikkust ja vältida olukorda, kus tehingute tegemine on surutud ebasoodsasse hetke, tuues potentsiaalselt kaasa ebavajalikke lisakulusid.
Prospektis tehakse veel kolm fondi kulude kandmist puudutavat muudatust. Fondi arvelt kantavate kulude loetellu lisatakse tulumaksu kinnipidamise vältimise või enammakstud tulumaksu tagasitaotlemisega seotud kulud, näiteks vastava avalduse esitamise teenustasu; eemaldatakse tehingukulude kirjeldusest maaklertasude erand, et vajaduse korral saaks fondi arvelt katta fondi tehinguga otseselt seotud maakleritasu; eemaldatakse fondivalitseja kohustus hüvitada fondile sihtfondi jooksvate tasude või kogukulude näitaja osa, mis ületab 0,20%.
Selliseid maksu- ega maaklerikulusid ega ka eelnimetatud hüvitamiskohustust ei ole lähiminevikus tekkinud. Kõik fondi portfelli kuuluvad sihtfondid on olnud madalamate tasudega ning indeksifondide turul on üldiselt näha tasude langemise tendentsi. Kui fond omandaks tulevikus kõrgemate tasudega (üle 0,2%) sihtfondi, ei kuuluks piirmäära ületav osa pärast muudatust enam fondivalitseja poolt fondile hüvitamisele. Kõigi kolme muudatuse teatav mõju on siiski võimalik ja sõltub fondi tulevastest investeeringutest ning tehingutest; olulist mõju fondi jooksvate tasude näitajale ei eeldata.
Oleme LHV Pensionifondi Indeks III osas esitanud Finantsinspektsioonile taotluse sarnaste muudatuste tegemiseks ja nõusoleku saamisel on kavas ka Indeks III puhul need sisse viia.
Nii nagu LHV Pensionifond Indeks on seni pakkunud teiste pensioni indeksifondidega võrreldes laiemat hajutatust ja suuremat avatust arenevate riikide aktsiaturgude potentsiaalile, jääb see ka edaspidi fondi üheks oluliseks eripäraks. Samal ajal usun, et tingimuste muudatused võimaldavad meil LHV Pensionifondi Indeks kogutud iga eurot edaspidi veelgi tõhusamalt kasvatada.
Erko Rebane
LHV indeksifondide portfellihaldur
LHV pensionifonde valitseb AS LHV Varahaldus. Tutvu LHV pensionifondide prospekti ja põhiteabe dokumentidega lhv.ee ja pea nõu asjatundjaga. Fondide osakute väärtused võivad nii kasvada kui kahaneda ja fondide eelmiste perioodide tootlus ei tähenda lubadust ega viidet järgmiste perioodide tootluste kohta. Fondi investeeritud rahasumma väärtuse säilimine ei ole garanteeritud. Tutvu fondide viimase 2, 3 ja 5 kalendriaasta keskmiste tootlustega.